Publikacja wpisu: październik, 2024
Aktualizacja wpisu: październik, 2026
Strefa partnera
×
W dzisiejszym zglobalizowanym świecie coraz więcej Polaków decyduje się na pracę lub prowadzenie działalności gospodarczej w Holandii. Jednym z kluczowych aspektów, który należy wziąć pod uwagę w takiej sytuacji, jest kwestia opodatkowania dochodów. Wielu podatników zastanawia się, czy ten sam dochód byłby opodatkowany zarówno w Polsce, jak i w Holandii. W tym artykule przyjrzymy się bliżej temu zagadnieniu i przedstawimy praktyczne rozwiązania, które pomogą Ci zrozumieć i prawidłowo rozliczyć swoje dochody.
Podstawą prawną regulującą kwestie podatkowe między Polską a Holandią jest umowa między Rzecząpospolitą Polską a Królestwem Niderlandów w sprawie unikania podwójnego opodatkowania i zapobiegania uchylaniu się od opodatkowania w zakresie podatków od dochodu, podpisana w Warszawie dnia 13 lutego 2002 roku. Umowa ta stanowi fundament dla rozwiązywania problemu podwójnego opodatkowania i określa metody jego unikania, zapewniając przejrzystość w kwestiach podatkowych.
Kluczowe postanowienia umowy obejmują ustalenia dotyczące rezydencji podatkowej, co jest istotne dla określenia, w którym kraju dana osoba powinna płacić podatki. Umowa wskazuje również zasady opodatkowania poszczególnych rodzajów dochodów, precyzując, które państwo ma prawo do opodatkowania takich dochodów jak wynagrodzenia, zyski z działalności gospodarczej, dywidendy czy odsetki. Dodatkowo umowa określa metodę eliminacji podwójnego opodatkowania, co pozwala uniknąć sytuacji, w której dochód jest opodatkowany dwukrotnie w różnych krajach.
Sprawdź: Ile się czeka na zwrot podatku z Holandii?
Dochód uzyskany w Holandii przez osobę mającą rezydencję podatkową w Polsce musi zostać uwzględniony w polskim zeznaniu podatkowym. Za rezydenta podatkowego w Polsce uznaje się osobę fizyczną, która spełnia co najmniej jedno z dwóch kryteriów. Pierwsze z nich to przebywanie na terytorium Polski przez co najmniej 183 dni w roku podatkowym. Drugie kryterium dotyczy posiadania tzw. ośrodka interesów życiowych w Polsce, co oznacza, że dana osoba ma tu centrum interesów osobistych lub gospodarczych – na przykład rodzinę, pracę, działalność gospodarczą lub inne istotne powiązania. Takie osoby są zobowiązane do rozliczenia wszystkich światowych dochodów w Polsce.
Rozliczenie dochodu z Holandii w Polsce należy przeprowadzić zgodnie z zasadami wspomnianej wyżej umowy unikania podwójnego opodatkowania określonymi w umowie między Polską a Holandią. Dochód ten musi być zgłoszony w polskim zeznaniu podatkowym, nawet jeśli był już opodatkowany w Holandii.

| Sytuacja | Czy trzeba rozliczyć dochód z Holandii w Polsce? | Jak wygląda rozliczenie? |
|---|---|---|
| Jesteś polskim rezydentem podatkowym i pracowałeś tylko w Holandii | Tak | Dochód z pracy w Holandii wykazujesz w Polsce w PIT-36 z załącznikiem PIT/ZG, nawet jeśli nie miałeś w Polsce żadnych innych dochodów. |
| Jesteś polskim rezydentem i uzyskałeś dochód zarówno w Polsce, jak i w Holandii | Tak | W polskim zeznaniu uwzględniasz dochody podlegające opodatkowaniu w Polsce, a dochód z Holandii rozliczasz z zastosowaniem metody proporcjonalnego odliczenia. |
| Zapłaciłeś podatek od wynagrodzenia w Holandii | Tak – jeśli pozostajesz polskim rezydentem | Podatek zapłacony w Holandii można odliczyć od polskiego podatku, ale tylko do wysokości limitu przypadającego proporcjonalnie na zagraniczny dochód. |
| Mieszkasz i jesteś rezydentem podatkowym Holandii, a w Polsce nie uzyskujesz dochodów | Co do zasady nie | Sam dochód z pracy w Holandii nie jest rozliczany w Polsce przez osobę, która nie ma tu rezydencji podatkowej. Ewentualne polskie dochody trzeba analizować oddzielnie. |
| Pracowałeś w Holandii nie dłużej niż 183 dni | To zależy | Sama liczba dni nie przesądza o miejscu opodatkowania wynagrodzenia. Aby praca wykonywana w Holandii była opodatkowana wyłącznie w państwie rezydencji, trzeba łącznie spełnić warunki dotyczące 183 dni, pracodawcy oraz podmiotu ponoszącego koszt wynagrodzenia. |
| Chcesz odliczyć podatek zapłacony w Holandii | Tak, w granicach ustawowego limitu | Nie zawsze można odliczyć całą kwotę holenderskiego podatku. Maksymalne odliczenie zależy od tego, jaka część polskiego podatku przypada na dochód osiągnięty w Holandii. |
| Spełniasz warunki ulgi abolicyjnej | Możesz zmniejszyć polski podatek | Przy dochodach objętych metodą proporcjonalnego odliczenia ulga abolicyjna wynosi zasadniczo maksymalnie 1 360 zł. Szczególne zasady dotyczą m.in. pracy wykonywanej poza terytorium lądowym państw. |
| Otrzymywałeś wynagrodzenie w euro | Kwoty trzeba przeliczyć na złote | Przychód przelicza się według średniego kursu NBP z ostatniego dnia roboczego poprzedzającego dzień otrzymania wynagrodzenia lub postawienia go do dyspozycji. Nie powinno się przeliczać całorocznych zarobków jednym przypadkowym kursem. |
| Pracowałeś za granicą na umowę o pracę | Możesz pomniejszyć przychód przed ustaleniem dochodu | Przy spełnieniu warunków część przychodu odpowiadająca 30% diety za każdy dzień pobytu za granicą, w którym pozostawałeś w stosunku pracy, jest zwolniona z podatku. |
| Masz Jaaropgaaf | Warto wykorzystać go do rozliczenia | Jaaropgaaf zawiera roczne informacje o wynagrodzeniu i pobranych kwotach podatkowych. Trzeba jednak zastosować polskie zasady ustalania przychodu, kosztów oraz przeliczania walut. |
| Rozliczasz ulgę abolicyjną | Potrzebny jest dodatkowy załącznik | Ulgę wykazuje się w PIT/O dołączanym do właściwego zeznania podatkowego. |
| Składasz roczny PIT w Polsce | Tak, jeśli występuje obowiązek rozliczenia | Zeznanie PIT składa się zasadniczo od 15 lutego do 30 kwietnia roku następującego po roku podatkowym. |
Dochody uzyskane w Holandii podlegają w Polsce metodzie unikania podwójnego opodatkowania określonej w umowie między Polską a Holandią, która przewiduje zastosowanie metody proporcjonalnego odliczenia. Oznacza to, że podatek zapłacony w Holandii można odjąć od podatku należnego w Polsce, jednak tylko do wysokości polskiego podatku przypadającego na ten zagraniczny dochód. Dochody z Holandii są wliczane do łącznych dochodów uzyskanych przez rezydenta podatkowego w Polsce i podlegają opodatkowaniu według obowiązujących w Polsce stawek podatkowych. W celu uniknięcia podwójnego opodatkowania, od wyliczonego podatku polskiego odlicza się kwotę podatku już zapłaconego w Holandii. Taka metoda umożliwia zmniejszenie wysokości należnego podatku w Polsce, lecz nie zawsze eliminuje go w całości, szczególnie w sytuacjach, gdy polskie stawki podatkowe są wyższe niż te obowiązujące w Holandii.
Podpowiadamy: Jak obliczyć zwrot podatku z Holandii?
Metoda odliczenia proporcjonalnego działa w ten sposób, że dochód osiągnięty za granicą, po przeliczeniu na złotówki według średniego kursu NBP, jest traktowany jako część całkowitego dochodu podatnika i opodatkowany w Polsce zgodnie z krajowymi stawkami podatkowymi. Następnie podatek zapłacony w Holandii może zostać odjęty od podatku obliczonego w Polsce, jednak tylko do wysokości, jaka odpowiada kwocie polskiego podatku od tego dochodu. W rezultacie podatek zapłacony za granicą obniża sumę podatku do zapłacenia w Polsce, ale nie eliminuje tej kwoty całkowicie, co sprawia, że podatnik może być zobowiązany do dopłaty różnicy, jeśli polskie stawki są wyższe. Dzięki temu systemowi możliwe jest częściowe złagodzenie obciążeń podatkowych, przy jednoczesnym zachowaniu zasad sprawiedliwego opodatkowania.
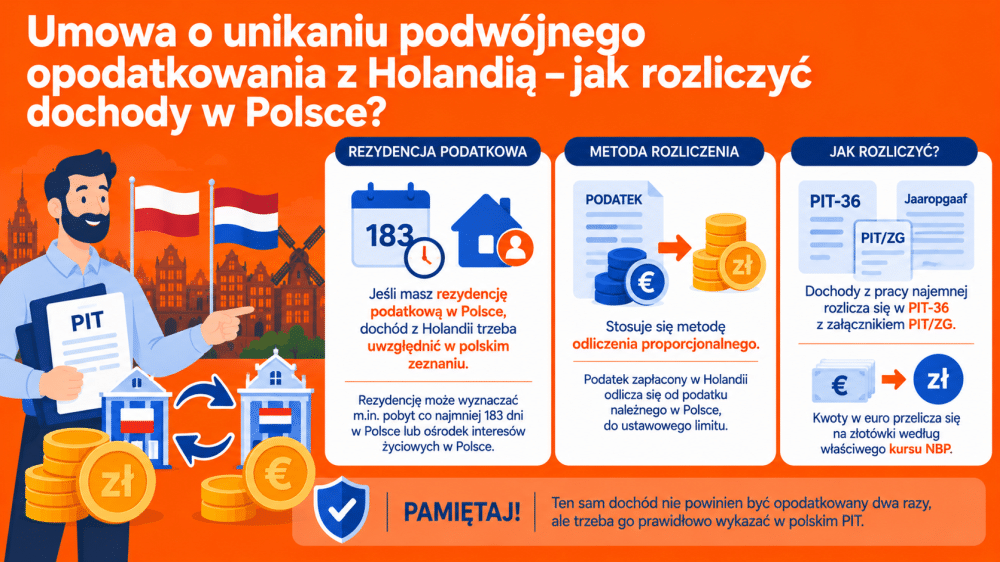
Rozliczenie dochodów uzyskanych w Holandii w polskim zeznaniu podatkowym wymaga staranności i znajomości odpowiednich przepisów. Przed przystąpieniem do rozliczenia, konieczne jest zgromadzenie niezbędnej dokumentacji, takiej jak Jaaropgaaf (holenderski odpowiednik PIT-11) lub inne dokumenty potwierdzające wysokość uzyskanego dochodu oraz zapłaconego podatku w Holandii. Ważne jest również posiadanie dokumentów potwierdzających rezydencję podatkową, na przykład certyfikatu rezydencji, a także informacji o dochodach uzyskanych w Polsce, jeśli takie występowały.
Następnie należy wybrać odpowiedni formularz podatkowy w zależności od rodzaju uzyskanych dochodów. W przypadku z dochodów z pracy najemnej będzie to – PIT36/ZG. W załączniku PIT/ZG wykazuje się wysokość osiągniętego dochodu lub poniesionej straty przez podatników podatku dochodowego od osób fizycznych, którzy uzyskali dochody z zagranicy.
Przy wypełnianiu formularza należy zwrócić szczególną uwagę na prawidłowe zaznaczenie metody unikania podwójnego opodatkowania oraz na przeliczenie kwot z euro na złotówki zgodnie z odpowiednim kursem NBP. Należy także dokładnie wypełnić załącznik PIT/ZG, gdzie wykazuje się szczegółowe informacje dotyczące dochodów zagranicznych.
Terminowe złożenie zeznania podatkowego jest kluczowe. Zeznanie należy złożyć do 30 kwietnia roku następującego po roku podatkowym. Jest to szczególnie istotne w przypadku dochodów zagranicznych, gdyż przekroczenie terminu może skutkować nałożeniem kar przez urząd skarbowy.
Polecamy także: Jak sprawdzić status zwrotu podatku z Holandii? Dowiedź się, kiedy przyjdzie przelew!
Ulga abolicyjna została wprowadzona, aby zniwelować różnice wynikające ze stosowania metody proporcjonalnego odliczenia zamiast metody wyłączenia z progresji. W praktyce ulga ta gwarantuje, że końcowa kwota podatku do zapłacenia pozostaje taka sama, bez względu na to, która z metod jest używana. Jest to szczególnie ważne dla Polaków pracujących w Holandii, którzy mimo pobytu za granicą nadal mają powiązania z Polską, na przykład poprzez posiadanie tu centrum interesów życiowych lub przebywanie w kraju dłużej niż 183 dni w roku.
Obecnie ulga abolicyjna jest stosowana maksymalnie do kwoty 1360 zł. Oznacza to, że choć nadal można skorzystać z ulgi, jej wartość została ograniczona, co może wpłynąć na wysokość podatku do zapłacenia w Polsce. Zmiana ta została wprowadzona od 2021 roku, kiedy to zniesiono nieograniczoną możliwość odliczeń. Warto jednak zauważyć, że wielu Polaków pracujących w Holandii odprowadza stosunkowo wysoki procent swoich dochodów w postaci podatków za granicą, co sprawia, że nawet po wprowadzeniu limitu ulgi abolicyjnej, nie są oni zobowiązani do dopłaty do polskiego PIT.

Aby zminimalizować ryzyko popełnienia błędów przy rozliczaniu podatków z dochodów uzyskanych w Holandii, warto dokładnie prowadzić dokumentację, zachowując wszystkie dokumenty związane z dochodami i podatkami zapłaconymi za granicą. W skomplikowanych przypadkach dobrze jest skonsultować się z doradcą podatkowym specjalizującym się w międzynarodowym prawie podatkowym, aby uzyskać profesjonalną pomoc. Ważne jest także śledzenie zmian w przepisach, zarówno w umowie o unikaniu podwójnego opodatkowania między Polską a Holandią, jak i w krajowych przepisach podatkowych, aby być na bieżąco z ewentualnymi nowelizacjami.
Prawidłowe określenie rezydencji podatkowej ma kluczowe znaczenie, ponieważ determinuje sposób opodatkowania dochodów. Należy również pamiętać o terminowym składaniu zeznań podatkowych w Polsce oraz w Holandii, jeśli istnieje taki obowiązek. Dodatkowo warto korzystać z oficjalnych źródeł informacji, takich jak strony internetowe polskiej i holenderskiej administracji skarbowej, aby czerpać wiedzę z wiarygodnych źródeł.
Zachęcamy do skorzystania z usług biura podatkowego Holandia.org. Oferujemy profesjonalną pomoc w rozliczaniu podatku z Holandii, pomagając uniknąć błędów i uprościć cały proces. Dzięki doświadczeniu w międzynarodowych rozliczeniach podatkowych, biuro nasi specjaliści pomagają w skompletowaniu dokumentów, prawidłowym wypełnieniu formularzy oraz w zastosowaniu właściwej metody unikania podwójnego opodatkowania, co może oszczędzić czas i zminimalizować ryzyko nieprawidłowości w deklaracji podatkowej.
Tak, jeżeli dana osoba jest polskim rezydentem podatkowym. Dochód z Holandii należy wtedy uwzględnić w polskim rozliczeniu, nawet jeśli podatek został już pobrany w Holandii. Podwójnemu opodatkowaniu zapobiega metoda proporcjonalnego odliczenia.
Tak. Polski rezydent podatkowy, który uzyskał wyłącznie opodatkowany dochód z pracy w Holandii, powinien wykazać go w Polsce w zeznaniu PIT-36 wraz z załącznikiem PIT/ZG.
Przy dochodach z pracy w Holandii rozliczanych metodą proporcjonalnego odliczenia polski rezydent składa PIT-36 oraz załącznik PIT/ZG. Jeżeli dochody osiągnięto w kilku państwach, dla każdego kraju przygotowuje się odrębny PIT/ZG.
Nie oznacza to automatycznie dwukrotnego zapłacenia pełnego podatku. Podatek zapłacony w Holandii można odliczyć od polskiego podatku, ale tylko do wysokości limitu wynikającego z metody proporcjonalnego odliczenia.
Dochód z Holandii uwzględnia się przy obliczaniu podatku w Polsce. Następnie od polskiego podatku można odliczyć podatek zapłacony w Holandii, jednak nie więcej niż część polskiego podatku przypadająca proporcjonalnie na zagraniczny dochód.
Tak. Dopłata może wystąpić, jeżeli polski podatek obliczony od całego dochodu jest wyższy niż kwota zagranicznego podatku możliwa do odliczenia. Na ostateczny wynik wpływają również ulga abolicyjna oraz inne przysługujące odliczenia.
Przy typowej pracy wykonywanej w Holandii ulga abolicyjna jest co do zasady ograniczona do 1360 zł. Oznacza to, że nie zawsze całkowicie zlikwiduje różnicę pomiędzy podatkiem obliczonym metodą proporcjonalnego odliczenia a podatkiem, który wynikałby z metody wyłączenia z progresją.
Nie automatycznie. Sama liczba dni spędzonych w Holandii nie przesądza jeszcze o utracie polskiej rezydencji podatkowej. Trzeba również przeanalizować centrum interesów osobistych i gospodarczych oraz, w razie podwójnej rezydencji, zasady wynikające z umowy między Polską a Holandią.
Polska uznaje za swojego rezydenta osobę, która ma w Polsce centrum interesów osobistych lub gospodarczych albo przebywa w Polsce dłużej niż 183 dni w roku podatkowym. Jeżeli równocześnie za rezydenta uznaje ją Holandia, trzeba zastosować reguły określone w umowie o unikaniu podwójnego opodatkowania.
Przychód w euro przelicza się według średniego kursu NBP z ostatniego dnia roboczego poprzedzającego dzień uzyskania danego przychodu. Nie należy automatycznie przeliczać całego rocznego wynagrodzenia jednym kursem z końca roku.
Przychód z pracy wykonywanej za granicą można pomniejszyć o równowartość 30% diety za każdy dzień pobytu za granicą, w którym podatnik pozostawał w stosunku pracy. Przy ustalaniu liczby dni uwzględnia się również m.in. weekendy, święta i urlop wypoczynkowy.
Najważniejszy jest Jaaropgaaf lub inne dokumenty potwierdzające wysokość uzyskanych w Holandii dochodów i pobranego podatku. Potrzebne są również informacje o ewentualnych polskich i innych zagranicznych dochodach oraz dane niezbędne do prawidłowego ustalenia rezydencji podatkowej.


