Publikacja wpisu: październik, 2024
Aktualizacja wpisu: wrzesień, 2026
Strefa partnera
×
Przekazanie sumy pieniędzy to sposób na pomoc innej osobie lub zrobienie jej przyjemności. W przypadku małych kwot urząd skarbowy nie interesuje się, ile pieniędzy przekazujemy – inaczej sytuacja wygląda, gdy suma darowizny przekroczy pewien próg. Wtedy Belastingdienst upomni się o jej część – z dzisiejszego wpisu dowiesz się, jakie stawki podatku od darowizn i spadków obowiązują w Holandii w 2026 roku, oraz jakie kwoty zwolnione będą z opodatkowania.
Podatek od spadków i darowizn w Holandii jest zasadniczo podatkiem od transferu majątku, który jest opłacany przez osoby, które odziedziczyły lub otrzymały darowiznę. Jak w przypadku innych podatków, jego wysokość zależy od wielu czynników, w tym wartości przekazywanej sumy, nieruchomości lub rzeczy oraz stopnia pokrewieństwa między darczyńcą a beneficjentem.
Nie od każdego prezentu lub spadku będziemy musieli zapłacić podatek, ale w wielu sytuacjach urząd skarbowy będzie wymagał od nas części uzyskanych pieniędzy, dlatego warto orientować się w aktualnie obowiązujących stawkach i kwotach zwolnienia.
Stawka podatku, jaki zapłacimy od darowizny w Holandii, zależna jest od tego, komu będzie ona przekazana. Kluczowe znaczenie w tej kwestii ma więc odbiorca i jego stopień pokrewieństwa z osobą przekazującą datek. W 2024 w zależności od sytuacji obowiązują następujące stawki podatkowe.
Taką stawkę podatku zapłacimy od kwoty przekraczającej dopuszczalne w danej sytuacji zwolnienie z podatku – ono również zależne jest od stopnia pokrewieństwa a czasami również od celu wydatków.
Podatki w Holandii w 2026 roku. Sprawdź, ile zapłacisz!
Każdego roku pewna kwota w Holandii może zostać przekazana bez podatku. Możesz zrobić prezent swoim dzieciom, ale także wnukom, rodzicom czy przyjaciołom. Suma, którą można przekazać bez opodatkowania, zależy od odbiorcy i celu wydatkowania – dzieciom można bezpłatnie podarować do 6908 €, jeśli są to natomiast inne osoby, takie jak wnuk, kuzyn lub bliski przyjaciel, obowiązuje zwolnienie w wysokości 2769 €. Dodatkowo istnieją jeszcze szczególne sytuacje, w których kwoty te mogą być wyższe.
| Relacja | Darowizna bez podatku w 2026 r. | Spadek bez podatku w 2026 r. | Stawka do 158 669 €* | Stawka powyżej 158 669 €* |
|---|---|---|---|---|
| Małżonek / partner | 2 769 € rocznie** | 828 035 € | 10% | 20% |
| Dziecko, pasierb, dziecko przybrane | 6 908 € rocznie | 26 230 € | 10% | 20% |
| Wnuk | 2 769 € rocznie | 26 230 € | 18% | 36% |
| Dalszy zstępny, np. prawnuk | 2 769 € rocznie | 2 769 € | 18% | 36% |
| Rodzic | 2 769 € rocznie | 62 110 € | 30% | 40% |
| Rodzeństwo, dalsza rodzina, znajomy | 2 769 € rocznie | 2 769 € | 30% | 40% |
Poza kwotą wolną wynoszącą 6908 € jednorazowo rodzice mają możliwość przekazania swoim dzieciom w wieku od 18 do 40 lat prezentu o wartości do 33 129 €, który nie będzie opodatkowany. Może być to jeszcze wyższa suma, jeśli duży prezent zostanie wykorzystany na pokrycie czesnego – do 69 009€. Przekazanie wyższej darowizny musi być zawsze zgłoszone oraz uwzględnione w deklaracji podatkowej.
Jeśli odbiorcą prezentu jest inny krewny (na przykład wnuk), może otrzymać do 2769 euro wolnych od podatku. Takiego prezentu nie trzeba ujmować w oświadczeniu. Możliwy jest również jednorazowy duży prezent wolny od podatku w wysokości do 33 129 EUR, który należy zadeklarować z wykorzystaniem zwiększonej kwoty zwolnienia podatkowego.
Jak rozliczyć dochody z Holandii krok po kroku?
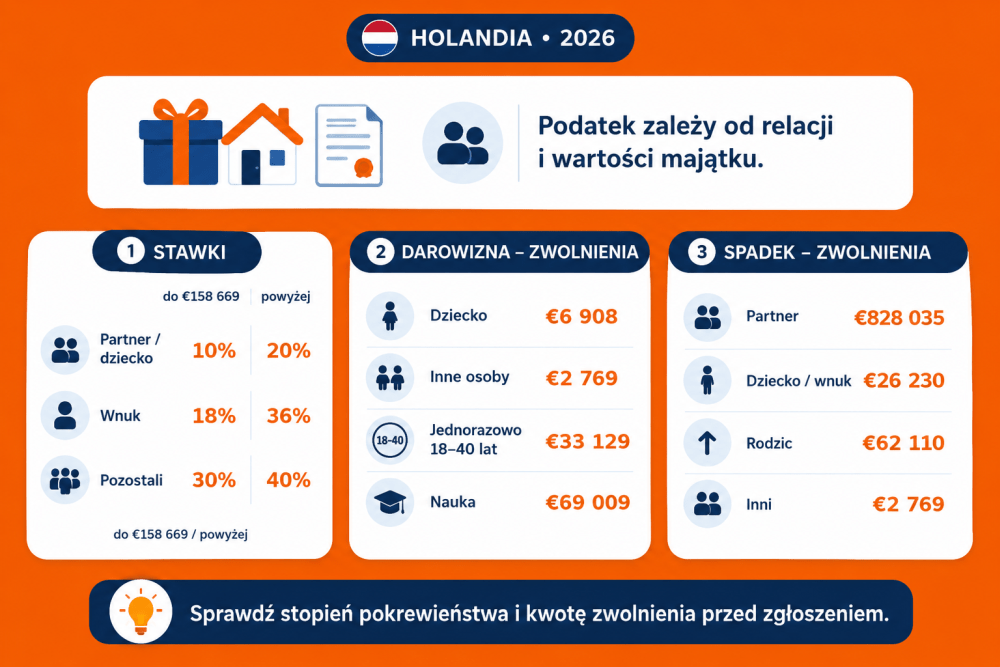
Jeśli osoba, która dziedziczy majątek, jest w związku małżeńskim, zarejestrowanym związku partnerskim lub żyje w konkubinacie bez rejestracji tego faktu, to suma 828 035 € spadku jest zwolniona z obowiązku podatkowego. Aby móc skorzystać z tego zwolnienia, osoba ta musi być zameldowana pod tym samym adresem co zmarły przez okres krótszy niż 6 miesięcy od zgonu.
Jeśli dziedzicem jest dziecko (włączając w to adoptowane dziecko) lub wnuk zmarłej osoby, to suma 26 230 € spadku jest zwolniona z obowiązku podatkowego. W przypadku niepełnosprawności dziecka lub jego poważnej choroby przewlekłej, suma 78 671 € spadku jest zwolniona z opodatkowania.
Suma 62 110 € spadku jest zwolniona z opodatkowania, gdy dziedziczy rodzic osoby zmarłej, a jeśli inny krewny to będzie to już tylko 2 769 €.
| Kto dziedziczy? | Kwota zwolniona z erfbelasting w 2026 r. | Ważne informacje |
|---|---|---|
| Małżonek / zarejestrowany partner / kwalifikujący się partner życiowy | 828 035 € | W przypadku osób żyjących bez ślubu trzeba spełnić dodatkowe warunki Belastingdienst dotyczące partnerstwa. |
| Dziecko, pasierb lub dziecko przybrane | 26 230 € | Podatek jest naliczany dopiero od części spadku przekraczającej zwolnienie. |
| Dziecko z niepełnosprawnością | 78 671 € | Wyższe zwolnienie przysługuje tylko po spełnieniu dodatkowych warunków dotyczących ograniczonej zdolności zarobkowej i utrzymywania dziecka przez zmarłego. |
| Wnuk | 26 230 € | Wnuk ma taką samą kwotę zwolnienia jak dziecko, ale podlega wyższym stawkom podatku. |
| Prawnuk i dalszy zstępny | 2 769 € | Obowiązuje niższe zwolnienie niż dla wnuka. |
| Rodzic zmarłego | 62 110 € | Jeżeli dziedziczą rodzic i jego partner, Belastingdienst może traktować ich łącznie dla potrzeb tego zwolnienia. |
| Rodzeństwo, dalszy krewny lub osoba niespokrewniona | 2 769 € | Po przekroczeniu tej kwoty zastosowanie mają stawki przewidziane dla pozostałych spadkobierców. |
Każdy odbiorca prezentu, którego dotyczy podatek od darowizny w Holandii, musi złożyć zeznanie podatkowe. Deklaracje dotyczące darowizn w 2026 roku muszą wpłynąć do urzędu skarbowego przed 1 marca 2027 roku. Możesz to zrobić na tradycyjnym formularzu papierowym, a następnie wysłać pod podany poniżej adres.
Biuro Belastingdienst/Eindhoven
Numer odpowiedzi 14670
5600 WK Eindhoven
Podatek od darowizny w Holandii możesz rozliczyć także online w Mijn Belastingdienst.
Jeżeli nie jesteś przekonany, że sam dasz radę rozliczyć podatek w Holandii, lub po prostu nie chcesz tracić na to zbyt wiele czasu, to zgłoś się do naszego biura podatkowego. Pomożemy Ci w załatwieniu wszystkich formalności – zapraszamy!
Podatek płaci osoba, która otrzymuje darowiznę lub dziedziczy majątek. To obdarowany albo spadkobierca odpowiada za złożenie wymaganej deklaracji i zapłatę podatku do Belastingdienst.
Po uwzględnieniu odpowiedniej kwoty wolnej partner lub dziecko płaci 10%, a w wyższym przedziale 20%. Wnuki i dalsi zstępni płacą 18% i 36%, natomiast pozostali – np. rodzeństwo, rodzice lub osoby niespokrewnione – 30% i 40%. Próg między stawkami wynosi w 2026 roku 158 669 €.
Rodzice mogą przekazać dziecku do 6 908 € rocznie bez podatku od darowizny. Belastingdienst traktuje oboje rodziców jako jednego darczyńcę, dlatego darowizny od matki i ojca w tym samym roku trzeba zsumować.
Dziecko może skorzystać z jednorazowego zwolnienia do 33 129 €, jeżeli w momencie darowizny ma od 18 do 40 lat albo jego partner mieści się w tym przedziale wieku. Zwolnienie można wykorzystać tylko raz od tych samych rodziców i trzeba wykazać je w deklaracji podatku od darowizny.
Nie. Specjalne zwolnienie na własne mieszkanie, znane wcześniej jako jubelton, zostało zlikwidowane od 1 stycznia 2024 roku. Dziecko spełniające warunki może jednak wykorzystać jednorazową darowiznę do 33 129 € na dowolny cel, również zakup mieszkania.
Partner może odziedziczyć bez podatku do 828 035 €, dziecko lub wnuk do 26 230 €, uprawnione dziecko z niepełnosprawnością do 78 671 €, a rodzic zmarłego do 62 110 €. Dla prawnuków oraz pozostałych spadkobierców, np. rodzeństwa lub znajomych, podstawowe zwolnienie wynosi 2 769 €.
Zwykłej darowizny mieszczącej się w rocznym zwolnieniu zasadniczo nie trzeba zgłaszać. W 2026 roku dotyczy to m.in. darowizny do 6 908 € od rodziców oraz do 2 769 € od innych osób. Przy korzystaniu z jednorazowego podwyższonego zwolnienia deklarację trzeba jednak złożyć.
Deklaracja schenkbelasting dotycząca darowizny otrzymanej w 2026 roku musi trafić do Belastingdienst przed 1 marca 2027 roku. Można ją złożyć online przez Mijn Belastingdienst.
Dla osób zmarłych w 2026 roku termin został wydłużony. Deklarację erfbelasting trzeba zasadniczo złożyć do dnia wskazanego przez Belastingdienst, który przypada 20 miesięcy po dacie śmierci.
Nie zawsze. Kluczowa jest przede wszystkim sytuacja darczyńcy. Jeżeli darczyńca nie jest Holendrem i nigdy nie mieszkał w Holandii, holenderskiej deklaracji schenkbelasting zasadniczo nie trzeba składać. Inne zasady mogą obowiązywać, gdy darczyńca wcześniej mieszkał w Holandii lub posiada obywatelstwo holenderskie.
Nie zawsze. Jeżeli zmarły nie był obywatelem Holandii i nie mieszkał w Holandii, od takiego zagranicznego spadku zasadniczo nie płaci się holenderskiego erfbelasting. Jeżeli zmarły był Holendrem i od jego wyprowadzki z Holandii nie minęło 10 lat, podatek w Holandii może nadal wystąpić.
Tak, jeżeli pochodzą od tego samego darczyńcy lub od osób traktowanych przez Belastingdienst jako jeden darczyńca. Dotyczy to np. darowizn otrzymanych osobno od matki i ojca – dla podatku od darowizn rodzice są traktowani łącznie. Podobna zasada może dotyczyć innych darczyńców będących partnerami.


