Publikacja wpisu: październik, 2023
Aktualizacja wpisu: październik, 2026
Strefa partnera
×
W świecie globalizacji i swobodnego przepływu osób w obrębie Unii Europejskiej oraz Europejskiego Obszaru Gospodarczego, coraz więcej Polaków decyduje się na pracę i odprowadzanie podatku za granicą. Jednym z kluczowych dokumentów, który może okazać się niezbędny podczas rozliczeń z zagranicznym fiskusem, jest zaświadczenie UE/EOG. Czym dokładnie jest ten dokument i dlaczego jest tak ważny? Na to pytanie odpowiadamy we wpisie.
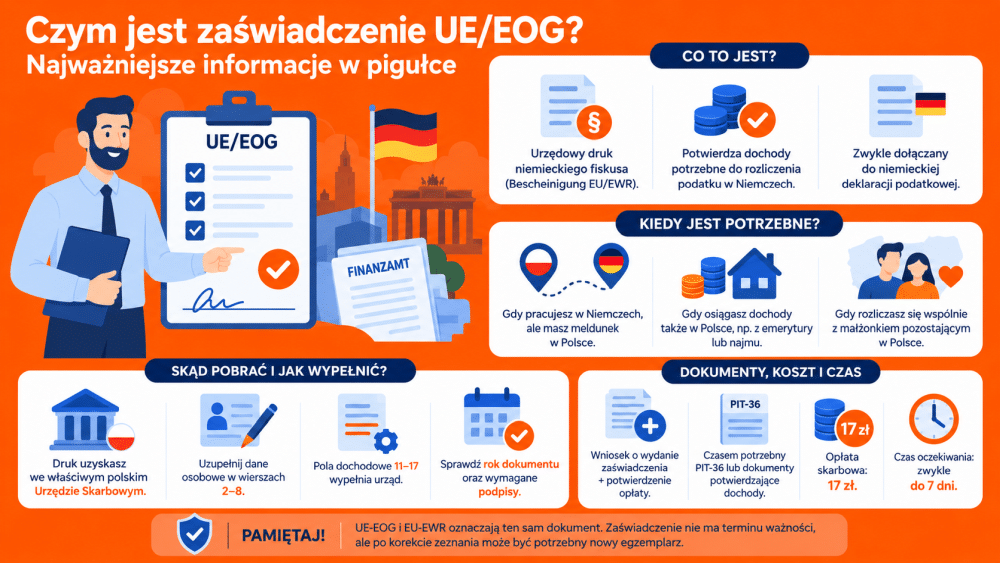
Zaświadczenie UE-EOG, w języku niemieckim znane jako Bescheinigung EU/EWR, to wielojęzyczny, urzędowy druk niemieckiego fiskusa. Jego głównym celem jest wykazanie dochodów osiągniętych za granicą. W przypadku osób mieszkających w Polsce dokument ten potwierdza dochody osiągnięte w danym roku rozliczeniowym w tym kraju. Zazwyczaj jest załączany do niemieckiej deklaracji podatku dochodowego i składa się z czterech stron: dwóch w języku niemieckim (jedna dla niemieckiego urzędu skarbowego i jedna dla adnotacji urzędowych Finanzamt) oraz dwóch w języku polskim (jedna dla potwierdzenia dochodów dla urzędu skarbowego w Polsce i jedna dla podatnika).
Zaświadczenie UE-EOG jest niezbędne w wielu sytuacjach, zwłaszcza dla osób, które pracują lub pracowały w Niemczech. Zaświadczenie UE-EOG nie ma określonej ważności. Raz wydany dokument będzie ważny bezterminowo. Jednak w przypadku dokonania korekty zeznania podatkowego w Polsce, może być konieczne uzyskanie nowego zaświadczenia.
Zaświadczenie UE-EOG (EU/EWR) umożliwia prawidłowe rozliczenie podatkowe, uwzględniając dochody osiągnięte w Polsce. Właśnie dlatego każda osoba, która planuje pracę za granicą lub już tam pracuje, powinna zapoznać się z procedurą jego uzyskania i zrozumieć jego znaczenie.
Musisz załatwić ważne podatkowe formalności za granicą i zastanawiasz się, czym różni się zaświadczenie UE-EOG od EU-EWR? Musisz wiedzieć, że skróty te odnoszą się do tego samego pojęcia, tylko wyrażonego w dwóch różnych językach. "UE-EOG" to skrót używany w języku polskim – "UE" oznacza "Unia Europejska", a "EOG" – "Europejski Obszar Gospodarczy". Z kolei "EU-EWR" to odpowiednik tego samego terminu, ale w języku niemieckim, gdzie "EU" oznacza "Europäische Union", a "EWR" odnosi się do "Europäischer Wirtschaftsraum", czyli Europejskiego Obszaru Gospodarczego. W praktyce oba te terminy odnoszą się do wspólnoty gospodarczej, która łączy kraje Unii Europejskiej oraz trzy kraje EFTA: Norwegię, Islandię i Liechtenstein. W kontekście dokumentów i formalności, takich jak zaświadczenie o dochodach, oba te terminy są używane wymiennie w zależności od języka komunikacji. Wystarczy, że będziesz pamiętał, że oba te skróty odnoszą się do tej samej struktury gospodarczej w Europie i dokładnie tego samego zaświadczenia.
Czytaj również: Familienkasse – kontakt po polsku z niemieckim urzędem rodzinnym
W dobie globalizacji i swobodnego przepływu pracowników między krajami Unii Europejskiej, wiele osób decyduje się na pracę za granicą, zwłaszcza w Niemczech. W związku z tym pojawia się konieczność rozliczenia podatkowego w obu krajach. Właśnie w takich sytuacjach kluczową rolę odgrywa zaświadczenie o nazwie Bescheinigung EU/EWR.
Jak już wiesz, Bescheinigung EU/EWR, znane w Polsce jako zaświadczenie UE/EOG, to wielojęzyczny, urzędowy druk niemieckiego fiskusa. Niemiecki urząd skarbowy, Finanzamt, wykorzystuje informacje zawarte w tym zaświadczeniu do prawidłowego wyliczenia podatku dochodowego za dany rok. Dzięki temu możesz zdobyć zwrot podatku z Niemiec lub rozliczyć swoje należności wobec niemieckiego fiskusa.
Zaświadczenie składa się z czterech stron: dwóch w języku niemieckim (dla niemieckiego urzędu skarbowego oraz dla adnotacji urzędowych Finanzamt) oraz dwóch w języku polskim (dla potwierdzenia dochodów dla polskiego urzędu skarbowego oraz dla podatnika).
Dokument ten jest niezbędny w kilku sytuacjach.
Warto podkreślić, że choć od dochodów osiągniętych w Polsce nie zapłacimy podatku w Niemczech (dzięki umowie o unikaniu podwójnego opodatkowania), muszą one zostać uwzględnione w niemieckim rozliczeniu podatkowym, gdyż wpływają na stopę podatkową dochodów osiągniętych w Niemczech.
Sprawdź także: Jak zameldować się w Niemczech?
W celu uzyskania druku zaświadczenia UE/EOG znanego również jako Bescheinigung EU/EWR, należy zwrócić się do właściwego dla miejsca zamieszkania polskiego Urzędu Skarbowego. Wypełnienie tego druku leży w gestii urzędnika skarbowego, chociaż podatnik może samodzielnie wpisać swoje dane osobowe w odpowiednich miejscach. Aby zaświadczenie było ważne, musi być podpisane zarówno przez urzędnika, jak i przez podatnika. Warto również zwrócić uwagę na rok, który jest wpisany w prawym górnym rogu dokumentu, gdyż powinien on odpowiadać roku, za który wystawiane jest zaświadczenie.
Aby poprawnie wypełnić wniosek o EU-EWR, należy uzupełnić swoje dane osobowe w wierszach od 2 do 8, wpisując imię, nazwisko, datę urodzenia oraz adres zamieszkania. W sekcji dotyczącej dochodów, czyli wierszach 11-17, należy pozostawić puste pola, ponieważ informacje te są uzupełniane przez urzędnika skarbowego. Ważne jest, aby podane dane osobowe były zgodne z dokumentami tożsamości, ponieważ wszelkie rozbieżności mogą opóźnić proces rozpatrzenia wniosku.
Polecamy także wpis: Zablokowany Steuer-ID w Niemczech – przyczyny, konsekwencje i rozwiązania
| Kwestia | Najważniejsza informacja |
|---|---|
| Do czego służy zaświadczenie UE/EOG? | Dokument potwierdza wysokość dochodów, które nie podlegają opodatkowaniu w Niemczech, np. dochodów osiągniętych w Polsce. Niemiecki urząd skarbowy może na tej podstawie ocenić sytuację podatnika i możliwość zastosowania zasad właściwych dla osób traktowanych jak podatnicy z nieograniczonym obowiązkiem podatkowym. |
| Kiedy może być potrzebne? | Przede wszystkim wtedy, gdy osoba mieszkająca poza Niemcami chce być traktowana w Niemczech jak podatnik z nieograniczonym obowiązkiem podatkowym. Co do zasady jest to możliwe m.in. wtedy, gdy co najmniej 90% jej dochodów podlega niemieckiemu podatkowi dochodowemu albo dochody niepodlegające opodatkowaniu w Niemczech nie przekraczają odpowiedniego limitu. |
| Czy trzeba je mieć, jeśli w Polsce nie było żadnych dochodów? | Takie potwierdzenie również może być wymagane. Niemieckie przepisy przewidują konieczność udokumentowania wysokości dochodów zagranicznych także wtedy, gdy podatnik deklaruje, że ich nie osiągnął. |
| Kto potwierdza dane na zaświadczeniu? | Dochody potwierdza właściwy organ podatkowy kraju zamieszkania. W przypadku osoby mieszkającej w Polsce jest to polska administracja skarbowa. |
| Gdzie złożyć wniosek w Polsce? | Wniosek można złożyć w urzędzie skarbowym albo elektronicznie przez e-Urząd Skarbowy lub aplikację eUS. Dostępne są także e-Doręczenia oraz tradycyjna forma papierowa. |
| Ile kosztuje wydanie zaświadczenia? | Wniosek złożony przez e-Urząd Skarbowy lub aplikację eUS jest bezpłatny. Przy wniosku papierowym lub składanym przez e-Doręczenia za zaświadczenie do zagranicznego organu podatkowego zasadniczo obowiązuje opłata skarbowa w wysokości 17 zł. |
| Jak długo czeka się na dokument? | Urząd powinien wydać zaświadczenie bez zbędnej zwłoki, nie później niż w ciągu 7 dni od złożenia wniosku. |
| Czy jedno zaświadczenie wystarczy na kolejne lata? | Dokument odnosi się do dochodów i sytuacji podatkowej dotyczącej konkretnego roku. Przy rozliczeniu kolejnego roku potrzebne są dane odnoszące się do tego właśnie okresu, a po zmianie lub korekcie danych może być konieczne uzyskanie nowego potwierdzenia. |
| Czy zaświadczenie może mieć znaczenie przy rozliczeniu z małżonkiem? | Tak. Dochody małżonków mogą mieć znaczenie przy ocenie warunków wspólnego rozliczenia i korzystania z określonych preferencji podatkowych w Niemczech. |
Aby złożyć wniosek o zaświadczenie UE/EWR, należy przygotować kilka niezbędnych dokumentów. Podstawą jest wniosek o wydanie zaświadczenia, który stanowi formalne zgłoszenie. Do wniosku należy również dołączyć dowód uiszczenia opłaty skarbowej, a w niektórych przypadkach także zeznanie PIT-36, jeśli nie zostało wcześniej złożone. Dodatkowo mogą być wymagane inne dokumenty potwierdzające dochody, takie jak umowy o pracę czy dokumenty dotyczące działalności gospodarczej.
Jeśli wnioskodawca nie może osobiście złożyć wniosku o zaświadczenie UE/EWR, może ustanowić pełnomocnika, który dokona tego w jego imieniu. Wyróżnia się dwa rodzaje pełnomocnictwa: ogólne i szczególne. Pełnomocnictwo ogólne upoważnia do reprezentowania wnioskodawcy we wszystkich sprawach podatkowych i wymaga zgłoszenia w Centralnym Rejestrze Pełnomocnictw Ogólnych (CRPO). Natomiast pełnomocnictwo szczególne dotyczy wyłącznie jednej, konkretnej sprawy, jak np. złożenie wniosku o zaświadczenie UE/EWR, i należy je dołączyć do składanych dokumentów. Pełnomocnictwo powinno być sporządzone na piśmie i podpisane przez wnioskodawcę.
Wniosek o EU-EWR można złożyć osobiście w urzędzie skarbowym, listownie lub elektronicznie za pośrednictwem platform ePUAP, lub e-Urząd Skarbowy. Wybór odpowiedniej metody zależy od preferencji podatnika oraz dostępnych środków autoryzacji.
Przeczytaj również o: Podatek od nieruchomości w Niemczech krok po kroku – zasady, terminy i nowe stawki od Grundsteuer
Zaświadczenie UE-EOG można pobrać wyłącznie za opłatą skarbową. Za wydanie zaświadczenia EWR zapłacimy obecnie 17 zł. Kwotę tę należy przelać na konto Urzędu Miasta, odpowiedzialnego za księgowanie opłat skarbowych w danym regionie. Aby zaświadczenie zostało wydane, konieczne jest przedstawienie potwierdzenia uiszczenia opłaty skarbowej. W tytule przelewu warto dokładnie wyjaśnić cel opłaty, dodając swoje imię i nazwisko, co ułatwi identyfikację przelewu przez urzędnika. Przykładowy tytuł przelewu mógłby brzmieć: „opłata za zaświadczenie o dochodach za rok 2025 Jan Kowalski”. Co do czasu oczekiwania na dokument, może on różnić się w zależności od konkretnego urzędu. W niektórych przypadkach zaświadczenie jest wydawane od ręki, w innych trzeba poczekać kilka dni. Niemniej jednak zgodnie z obowiązującymi przepisami, dokument powinien być gotowy do odbioru w ciągu 7 dni od dnia złożenia wniosku o jego wydanie. Składanie wniosku przez e-Urząd Skarbowy jest natomiast darmowe.
Zaświadczenie UE-EOG, czyli Bescheinigung EU/EWR, potwierdza wysokość dochodów uzyskanych poza Niemcami, np. w Polsce. Finanzamt wykorzystuje je przy ustalaniu sposobu opodatkowania oraz prawa do rozliczenia na zasadach przewidzianych dla podatników z nieograniczonym obowiązkiem podatkowym.
Dokument jest potrzebny przede wszystkim wtedy, gdy osoba mieszkająca poza Niemcami rozlicza niemieckie dochody i Finanzamt musi ustalić wysokość jej dochodów osiągniętych poza Niemcami. Dotyczy to m.in. pracy tylko przez część roku, uzyskania dochodów również w Polsce lub wspólnego rozliczenia z małżonkiem mieszkającym w Polsce.
Tak, dokument może być wymagany również wtedy, gdy w Polsce nie osiągnięto żadnych dochodów. W takim przypadku istotne jest urzędowe potwierdzenie ich braku, ponieważ Finanzamt bierze tę informację pod uwagę przy ocenie sytuacji podatkowej.
Przy ubieganiu się o traktowanie jak podatnik z nieograniczonym obowiązkiem podatkowym w Niemczech jednym z warunków jest zasadniczo opodatkowanie w Niemczech co najmniej 90% dochodów albo nieprzekroczenie odpowiedniego limitu dochodów niepodlegających niemieckiemu podatkowi. UE-EOG pozwala Finanzamtowi zweryfikować te wartości.
Może być potrzebne, szczególnie gdy jeden z małżonków mieszka w Polsce. Finanzamt może wymagać informacji o dochodach obojga małżonków, ponieważ przy wspólnym rozliczeniu oceniana jest ich łączna sytuacja dochodowa.
Wniosek składa się do polskiego urzędu skarbowego. Można zrobić to elektronicznie przez e-Urząd Skarbowy lub aplikację eUS, przez e-Doręczenia albo w formie papierowej – osobiście lub pocztą.
Tak. Najwygodniejszą drogą jest e-Urząd Skarbowy lub aplikacja eUS. Jeżeli odpowiedniego wniosku nie ma na liście dokumentów, można wysłać pismo ogólne i dołączyć wymagany formularz jako załącznik.
Wniosek złożony przez e-Urząd Skarbowy lub aplikację eUS jest bezpłatny. Przy wniosku papierowym lub przesłanym przez e-Doręczenia za zaświadczenie wydawane do zagranicznego organu pobierana jest zasadniczo opłata skarbowa w wysokości 17 zł.
Urząd powinien wydać zaświadczenie albo postanowienie dotyczące wniosku w ciągu 7 dni od jego złożenia. Nie jest to termin „7 dni roboczych”.
Podstawą jest wniosek oraz formularz UE-EOG dotyczący właściwego roku podatkowego. Jeżeli wniosek podlega opłacie, trzeba również dołączyć potwierdzenie jej wniesienia. Urząd może dodatkowo poprosić o dokumenty pozwalające potwierdzić wysokość dochodów lub ich brak.
Podatnik uzupełnia dane wymagane w jego części formularza, natomiast polski urząd skarbowy potwierdza informacje o dochodach lub ich braku. Przed złożeniem dokumentu warto sprawdzić, czy wybrano formularz przeznaczony dla właściwego roku podatkowego.
Aktualnego formularza Bescheinigung EU/EWR najlepiej szukać w oficjalnym systemie formularzy niemieckiej administracji podatkowej. Dostępne są również wersje niemiecko-polskie.
Zaświadczenie dotyczy konkretnego roku podatkowego i nie ma typowego kilkumiesięcznego terminu ważności. Jeżeli jednak po jego wydaniu zmienią się dane o dochodach, np. w wyniku korekty zeznania podatkowego, może być potrzebne nowe zaświadczenie.
Nie. UE-EOG i EU-EWR to polska i niemiecka nazwa tego samego formularza potwierdzającego dochody na potrzeby niemieckiego rozliczenia. Certyfikat rezydencji podatkowej jest innym dokumentem – potwierdza miejsce rezydencji podatkowej podatnika.


