Publikacja wpisu: luty, 2025
Aktualizacja wpisu: październik, 2026
Strefa partnera
×
Strata bliskiej osoby to trudny moment, a kwestie finansowe związane z organizacją pogrzebu mogą stanowić dodatkowe obciążenie. Wiele osób zastanawia się, czy w Niemczech przysługuje zasiłek pogrzebowy, który pomógłby pokryć przynajmniej część kosztów pochówku. W rzeczywistości zasiłek pogrzebowy w Niemczech nie istnieje, ale istnieje możliwość odliczenia pewnych wydatków od podatku. Jakie są warunki takiego odliczenia i kto może z niego skorzystać? Sprawdźmy najważniejsze informacje, które warto znać.
Jeżeli zastanawiasz się, ile wynosi zasiłek pogrzebowy w Niemczech, to musimy Cię rozczarować – niestety u naszych zachodnich sąsiadów nie możemy liczyć na taką zapomogę. W przeciwieństwie do wielu innych krajów europejskich, zasiłek pogrzebowy w Niemczech nie jest wypłacany w standardowej formie. Oznacza to, że państwo nie oferuje żadnych bezpośrednich świadczeń finansowych, które mogłyby pomóc rodzinie pokryć koszty pochówku zmarłego. W przeszłości istniały pewne formy wsparcia, jednak obecnie obowiązek sfinansowania fochówki i ceremonii spoczywa w pełni na rodzinie lub spadkobiercach.
Coraz więcej niemieckich firm ubezpieczeniowych oferuje za to polisy na życie obejmujące koszty pogrzebu, co stanowi istotne wsparcie finansowe dla bliskich zmarłego. Takie ubezpieczenia mogą pokryć nie tylko podstawowe wydatki związane z pochówkiem, takie jak zakup trumny lub urny, transport zwłok czy opłaty cmentarne, ale także dodatkowe koszty, np. organizację ceremonii, wieńce czy nekrologi. W zależności od wybranej polisy świadczenie może być wypłacane bezpośrednio rodzinie lub bezpośrednio do zakładu pogrzebowego, co upraszcza proces organizacji pogrzebu.
| Sytuacja | Możliwa pomoc | Kto ją zapewnia? | Co warto wiedzieć? |
|---|---|---|---|
| Zgon z przyczyn niezwiązanych z pracą, a rodzina jest w stanie pokryć koszty | Brak powszechnego zasiłku pogrzebowego | Ustawowa kasa chorych nie wypłaca standardowego Sterbegeld | Powszechny zasiłek pogrzebowy z gesetzliche Krankenversicherung został zniesiony w 2004 roku. |
| Osoba zobowiązana do pokrycia pogrzebu nie ma wystarczających środków | Pokrycie niezbędnych kosztów pogrzebu | Sozialamt na podstawie § 74 SGB XII | Urząd bada m.in. dochody i majątek osoby zobowiązanej oraz spadek i inne środki pozostawione przez zmarłego. Nie obowiązuje jedna ogólnoniemiecka kwota świadczenia. |
| Zmarły wcześniej nie korzystał z Sozialhilfe | Pomoc nadal może być możliwa | Sozialamt | Pobieranie przez zmarłego pomocy społecznej przed śmiercią nie jest warunkiem uzyskania wsparcia na koszty pogrzebu. |
| Śmierć nastąpiła wskutek wypadku przy pracy lub choroby zawodowej | Sterbegeld – 6 780 € w 2026 roku | Ustawowe ubezpieczenie wypadkowe, np. właściwa Berufsgenossenschaft lub Unfallkasse | Świadczenie wynosi 1/7 obowiązującej Bezugsgröße. Może przysługiwać bliskim, jeśli śmierć była następstwem zdarzenia objętego ustawowym ubezpieczeniem wypadkowym. |
| Śmierć związana z ubezpieczonym wypadkiem nastąpiła poza miejscem stałego zamieszkania rodziny | Możliwy zwrot kosztów transportu zmarłego do miejsca pochówku | Ustawowe ubezpieczenie wypadkowe | Zwrot może przysługiwać, gdy pobyt poza miejscem zamieszkania był związany z ubezpieczoną działalnością lub następstwami wypadku. |
| Zmarły miał Sterbegeldversicherung lub odpowiednią polisę na życie | Świadczenie zgodne z warunkami polisy | Prywatny ubezpieczyciel | Wysokość i sposób wypłaty zależą od konkretnej umowy ubezpieczenia. |
| Bliski pokrył pogrzeb z własnych pieniędzy, ponieważ spadek nie wystarczył | Możliwość odliczenia części kosztów w Einkommensteuer | Finanzamt | Bezpośrednie koszty pogrzebu mogą być uznane za außergewöhnliche Belastungen, jeśli nie można ich pokryć ze spadku ani z odpowiednich świadczeń. Podatkowo działa również próg tzw. zumutbare Belastung. |
| Poniesiono koszty trumny, urny, grobu, kwiatów lub nekrologu | Mogą zostać uwzględnione podatkowo | Finanzamt | Są to przykłady wydatków bezpośrednio związanych z pogrzebem. |
| Poniesiono koszty stypy, odzieży żałobnej lub podróży na pogrzeb | Co do zasady brak odliczenia jako außergewöhnliche Belastungen | — | Niemiecka administracja podatkowa nie traktuje tych wydatków jako bezpośrednich kosztów pochówku dla celów tego odliczenia. |
| Spadkobierca rozlicza niemiecki podatek od spadków | Odliczenie kosztów związanych ze śmiercią i spadkiem | Finanzamt w ramach Erbschaftsteuer | Przy podatku od spadków można obecnie odliczyć ryczałtowo 15 000 € bez przedstawiania dowodów kosztów. Nie jest to wypłacany zasiłek, lecz pomniejszenie podstawy opodatkowania spadku. |
Koszty pogrzebu w Niemczech mogą być znaczne, a ich wysokość zależy od wielu czynników. Średnio wydatki związane z pochówkiem wynoszą od 3 000 do 8 000 euro, a w skrajnych przypadkach mogą przekroczyć tę kwotę. Do podstawowych kosztów należą:
W Niemczech miasto lub gmina zazwyczaj pobiera podstawową opłatę za pochówek, nazywaną opłatą pogrzebową, oraz dodatkową opłatę za wybrane miejsce pochówku, określaną jako opłata za użytkowanie grobu. Na przykład na cmentarzu komunalnym w Monachium koszt pochówku w wybranym miejscu wynosi około 1588 euro, a do tego doliczana jest roczna opłata za użytkowanie grobu w wysokości 114 euro. Dodatkowo należy uwzględnić opłaty cmentarne, które mogą sięgać nawet 2728 euro.

Koszty pogrzebu bliskiej osoby mogą zostać uwzględnione jako wydatki nadzwyczajne, co w określonych przypadkach może przyczynić się do zmniejszenia zobowiązań podatkowych. Jednak możliwość ta dotyczy wyłącznie sytuacji, w których poniesione wydatki przewyższają majątek zmarłego oraz wszelkie świadczenia zastępcze, takie jak odszkodowanie z tytułu ubezpieczenia od następstw nieszczęśliwych wypadków. Jeśli po pokryciu kosztów pogrzebu pozostanie jakakolwiek część spadku, wydatki związane z pochówkiem nie mogą być odliczone od podatku dochodowego. Istnieje jednak możliwość ich uwzględnienia przy obliczaniu podatku od spadków, co może zmniejszyć całkowite obciążenie podatkowe.
Niemieckie urzędy skarbowe dopuszczają odliczenie wyłącznie kosztów bezpośrednio związanych z pogrzebem, takich jak zakup miejsca na cmentarzu, trumny lub urny, wieńców, kwiatów oraz publikacji nekrologów. Nie podlegają natomiast odliczeniu wydatki na odzież żałobną, organizację stypy czy koszty podróży na ceremonię pogrzebową, ponieważ nie są one traktowane jako niezbędne elementy pochówku.
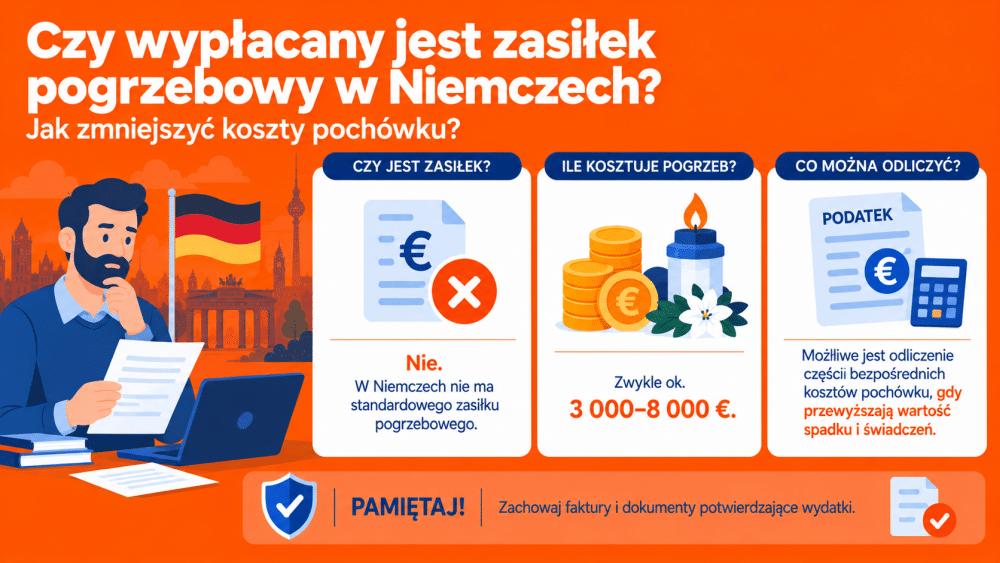
Nie wszystkie wydatki związane z ceremonią pogrzebową podlegają odliczeniu. Niemieckie urzędy skarbowe biorą pod uwagę jedynie koszty bezpośrednio związane z pochówkiem, do których należą:
Choć zasiłki pogrzebowe w Niemczech nie istnieją, istnieje możliwość odliczenia części kosztów związanych z pochówkiem podczas rozliczenia podatku. Niemieckie prawo podatkowe pozwala na uwzględnienie niektórych wydatków jako wydatków nadzwyczajnych, co może znacząco zmniejszyć obciążenia finansowe rodziny zmarłego. Warunkiem jest jednak spełnienie określonych kryteriów oraz odpowiednia dokumentacja kosztów.
Jeśli nie jesteś pewien, jak poprawnie ująć wydatki pogrzebowe podczas rozliczania podatku z Niemiec, to skorzystaj z pomocy naszego biura. Pomożemy Ci prawidłowo umieścić je w rozliczeniu oraz zadbamy o to, aby cały proces przebiegł sprawnie i bezproblemowo. Skontaktuj się z nami, a nasi specjaliści zajmą się wszystkim za Ciebie.
W Niemczech nie ma powszechnego zasiłku pogrzebowego wypłacanego każdej rodzinie po śmierci bliskiej osoby. Istnieją jednak szczególne formy pomocy, m.in. przejęcie niezbędnych kosztów przez Sozialamt oraz Sterbegeld z ustawowego ubezpieczenia wypadkowego w przypadku śmierci wskutek wypadku przy pracy lub choroby zawodowej.
Nie. Ustawowe niemieckie kasy chorych nie wypłacają standardowego Sterbegeld na pokrycie kosztów pogrzebu. Świadczenie to zostało usunięte z ustawowego ubezpieczenia zdrowotnego od 2004 roku.
Sozialamt może przejąć niezbędne koszty pogrzebu, jeżeli osoba prawnie zobowiązana do ich poniesienia nie jest w stanie ich sfinansować i nie można rozsądnie wymagać od niej pokrycia wydatków z własnych środków. Podstawą jest § 74 SGB XII.
Nie jest to warunek sam w sobie. Najważniejsza jest sytuacja finansowa osoby zobowiązanej do poniesienia kosztów oraz możliwość pokrycia wydatków ze spadku lub innych dostępnych środków.
Zgodnie z niemieckim kodeksem cywilnym koszty pogrzebu obciążają przede wszystkim spadkobiercę. W określonych sytuacjach obowiązek może jednak wynikać także z innych przepisów, a przy braku wystarczających środków możliwa jest pomoc Sozialamt.
Nie zawsze. Odrzucenie spadku może wyłączyć odpowiedzialność wynikającą z bycia spadkobiercą, ale nie musi usuwać innych obowiązków związanych z pochówkiem, np. wynikających z przepisów danego landu lub obowiązku alimentacyjnego.
Sterbegeld może być wypłacone, gdy śmierć nastąpiła w wyniku wypadku przy pracy albo uznanej choroby zawodowej. Świadczenie wypłaca właściwy podmiot ustawowego ubezpieczenia wypadkowego, np. Berufsgenossenschaft.
W 2026 roku ustawowe Sterbegeld z niemieckiego ubezpieczenia wypadkowego wynosi 6780 euro. Kwota odpowiada jednej siódmej obowiązującej rocznej Bezugsgröße.
Tak, w określonych sytuacjach. Koszty pogrzebu bliskiego mogą zostać uznane za außergewöhnliche Belastungen, jeżeli nie mogą zostać pokryte z majątku pozostawionego przez zmarłego ani z odpowiednich świadczeń zastępczych. Znaczenie ma również indywidualna zumutbare Belastung podatnika.
Uwzględnione mogą zostać przede wszystkim niezbędne wydatki bezpośrednio związane z pochówkiem, np. trumna lub urna, miejsce na cmentarzu, transport zmarłego, usługi pogrzebowe, kwiaty, wieńce i nekrologi.
Co do zasady nie. Wydatki na odzież żałobną, poczęstunek dla uczestników pogrzebu czy podróż na ceremonię nie są traktowane jak bezpośrednie, konieczne koszty pochówku.
Tak. W podatku od spadków obowiązuje obecnie ryczałt 15 000 euro obejmujący m.in. koszty pogrzebu oraz określone koszty związane z grobem i uregulowaniem spadku. Do wysokości tego ryczałtu nie trzeba wykazywać każdego wydatku osobnym rachunkiem.
Nie. Sterbevierteljahr jest częścią renty wdowiej lub wdowiej po zmarłym małżonku, a nie świadczeniem na pokrycie pogrzebu. Przez trzy miesiące następujące po miesiącu śmierci renta dla uprawnionego małżonka jest wypłacana w wysokości pełnej renty zmarłego.
Nie istnieje powszechne świadczenie pokrywające transport zmarłego z Niemiec do Polski. Wyjątkiem może być m.in. śmierć wskutek wypadku przy pracy lub choroby zawodowej – ustawowe ubezpieczenie wypadkowe może wtedy zwrócić koszty przewozu do miejsca pochówku, jeżeli spełnione są ustawowe warunki.


