Publikacja wpisu: listopad, 2026
Aktualizacja wpisu: listopad, 2026
Strefa partnera
×
Pracujesz w Norwegii i obawiasz się, że polski urząd skarbowy ponownie opodatkuje Twoje zarobki? Nie musisz automatycznie płacić pełnego podatku w obu krajach. Od 2021 roku obowiązuje jednak metoda odliczenia proporcjonalnego, przez którą w Polsce może powstać dopłata. Wszystko zależy od Twojej rezydencji podatkowej, wysokości dochodów i podatku zapłaconego w Norwegii. Sprawdź, kiedy musisz złożyć PIT, jak uniknąć podwójnego opodatkowania i z jakich ulg możesz skorzystać.
Nie musisz płacić pełnego podatku dwa razy od tych samych zarobków, ponieważ Polskę i Norwegię łączy umowa o unikaniu podwójnego opodatkowania. Nie oznacza to jednak, że zapłacenie podatku w Norwegii zawsze kończy Twoje obowiązki wobec polskiej skarbówki. Jeżeli jesteś polskim rezydentem podatkowym, dochody uzyskane za granicą co do zasady musisz uwzględnić również w polskim rozliczeniu. Podatek zapłacony w Norwegii możesz odliczyć od polskiego podatku, ale tylko do określonego limitu.
Co to oznacza w praktyce? Jeżeli norweski podatek jest wystarczająco wysoki, dopłata w Polsce może wynieść 0 zł. Gdy odliczenie nie pokrywa polskiego zobowiązania, może pojawić się dodatkowa kwota do zapłaty. Dlatego podwójny podatek dla pracujących w Norwegii nie jest automatyczną konsekwencją wyjazdu. Liczy się sposób wyliczenia zobowiązania.
Jeśli chcesz sprawdzić swoją sytuację, skorzystaj z usługi rozliczenia PIT-36/ZG i zweryfikuj, czy wszystkie przysługujące odliczenia zostały uwzględnione.
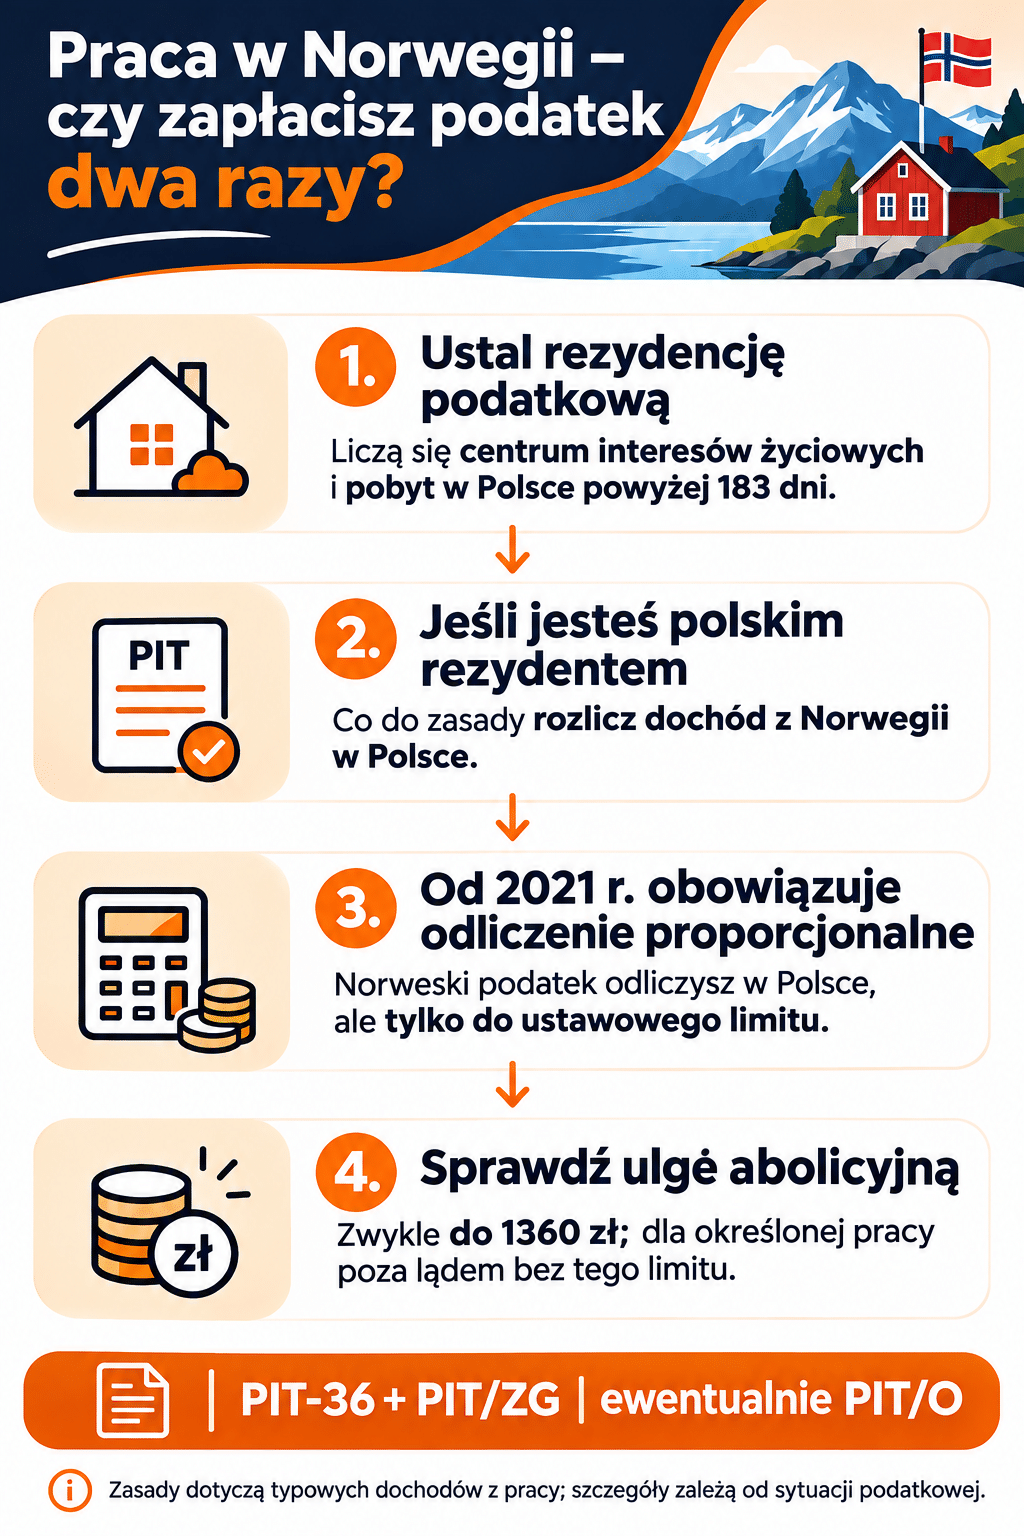
Dochody z Norwegii rozliczasz w Polsce, jeżeli jesteś polskim rezydentem podatkowym i podlegają one tutaj opodatkowaniu. Rezydencję ustala się przede wszystkim na podstawie centrum interesów osobistych lub gospodarczych oraz pobytu w Polsce przez ponad 183 dni w roku podatkowym. Wystarczy spełnienie jednego z tych warunków według polskich przepisów, choć przy sporze o rezydencję znaczenie ma również umowa międzynarodowa. Jeśli mieszkasz i pracujesz w Norwegii, ale Twoja rodzina i główne sprawy życiowe pozostały w Polsce, nie zakładaj automatycznie, że polski PIT Cię nie dotyczy.
Sam pobyt w Norwegii przez ponad 183 dni nie oznacza automatycznego zwolnienia z polskiego podatku. Istnieje również odrębna reguła 183 dni dotycząca opodatkowania wynagrodzenia w kraju wykonywania pracy. Jej zastosowanie zależy dodatkowo od pracodawcy i tego, kto faktycznie ponosi koszt wynagrodzenia. Jeśli przeniosłeś centrum życia do Norwegii i zgodnie z umową jesteś jej rezydentem, w Polsce co do zasady rozliczasz jedynie dochody, które podlegają tu opodatkowaniu. Właśnie dlatego przed przygotowaniem PIT trzeba najpierw prawidłowo ustalić rezydencję.
| Twoja sytuacja | Rozliczenie w Polsce |
| Mieszkasz w Polsce i pracujesz w Norwegii | Co do zasady wykazujesz norweskie dochody w polskim PIT |
| Mieszkasz na stałe w Norwegii i jesteś jej rezydentem podatkowym | Zasadniczo rozliczasz w Polsce tylko dochody podlegające tu opodatkowaniu |
| Pracujesz w Norwegii przez krótki okres | Obowiązki zależą od rezydencji, pracodawcy i warunków umowy |
Od 1 stycznia 2021 roku w polskich rozliczeniach dochodów z Norwegii obowiązuje metoda proporcjonalnego odliczenia. Zastąpiła wcześniejszą metodę wyłączenia z progresją w wyniku zastosowania konwencji MLI. W praktyce obliczasz polski podatek od dochodów podlegających opodatkowaniu w Polsce, a następnie odejmujesz odpowiednią część podatku faktycznie zapłaconego w Norwegii. Odliczenie nie może przekroczyć części polskiego podatku przypadającej proporcjonalnie na norweski dochód.
Przykład: zarobiłeś 40 000 zł w Polsce i 50 000 zł w Norwegii. Przy założeniu, że podatek obliczony w Polsce wynosi 7200 zł, a w Norwegii zapłaciłeś 5000 zł, maksymalne odliczenie norweskiego podatku wyniesie 4000 zł. Pozostanie więc 3200 zł polskiego podatku przed uwzględnieniem polskich zaliczek i ewentualnych ulg. To uproszczony przykład pokazujący mechanizm, a nie indywidualna kalkulacja. Na rzeczywistą kwotę wpływają także koszty uzyskania przychodu, zwolnienia oraz przeliczenie zarobków z NOK na PLN.
Sprawdź także: Co można odliczyć od podatku w Norwegii?
Ulga abolicyjna może zmniejszyć polski podatek od dochodów z Norwegii, a w niektórych sytuacjach całkowicie wyeliminować dopłatę. Przysługuje określonym polskim rezydentom podatkowym, którzy rozliczają zagraniczne dochody metodą proporcjonalnego odliczenia. Standardowy limit ulgi wynosi 1360 zł rocznie. Nie jest to jednak kwota przyznawana automatycznie każdemu podatnikowi – wysokość odliczenia zależy od obliczonego podatku. Od limitu istnieją wyjątki, m.in. dotyczące określonych dochodów z pracy wykonywanej poza terytorium lądowym państw, np. na niektórych platformach morskich.
Aby skorzystać z ulgi, trzeba prawidłowo obliczyć jej wysokość i wykazać ją w załączniku PIT/O do odpowiedniego zeznania. Dobrze również sprawdzić wszystkie przysługujące pomniejszenia dochodu, w tym zwolnienie odpowiadające 30% diety za każdy kwalifikujący się dzień pobytu za granicą w stosunku pracy. To element, który może istotnie wpłynąć na wynik rozliczenia.
Jeśli potrzebujesz pomocy przy dokumentach norweskich, sprawdź też co można odliczyć od podatku w Norwegii.
Jeśli jesteś polskim rezydentem i rozliczasz norweskie wynagrodzenie metodą proporcjonalnego odliczenia, zasadniczo składasz PIT-36 z załącznikiem PIT/ZG. Jeżeli korzystasz z ulgi abolicyjnej, dołączasz także PIT/O. Przygotuj norweskie zestawienia wynagrodzeń, potwierdzenia zapłaconego podatku oraz dokumenty związane z ulgami. Polskie zeznanie za 2026 rok należy złożyć do 30 kwietnia 2027 roku. Pamiętaj też o norweskim rozliczeniu. W standardowym systemie sprawdzasz deklarację Skattemelding, natomiast w systemie PAYE, w którym podstawowa stawka wynosi 25%, nie składasz zwykłego norweskiego zeznania rocznego. PAYE nie zwalnia jednak samo w sobie z ewentualnych obowiązków podatkowych w Polsce.
Nie chcesz samodzielnie sprawdzać przepisów i przeliczać dochodów? Możesz zlecić rozliczenie podatku z Norwegii oraz przygotowanie polskiego PIT-36/ZG naszym ekspertom. Pomoc obejmuje przygotowanie dokumentów do rozliczenia i weryfikację możliwości skorzystania z odpowiednich ulg. Sprawdź, czy grozi Ci dopłata, czy możesz odzyskać nadpłacony podatek, zanim prześlesz deklarację do urzędu.
Tak, jeżeli osoba jest polskim rezydentem podatkowym, dochody z Norwegii co do zasady podlegają także rozliczeniu w Polsce. Nie oznacza to automatycznie drugiej zapłaty podatku, ponieważ można odliczyć podatek zapłacony w Norwegii do ustawowego limitu.
Nie zawsze. Dopłata zależy od wysokości dochodów, podatku zapłaconego w Norwegii i przysługujących ulg. Po zastosowaniu odliczeń dodatkowy podatek w Polsce może wynieść 0 zł.
Co do zasady wtedy, gdy osoba jest norweskim rezydentem podatkowym w rozumieniu umowy międzynarodowej i nie uzyskuje dochodów wymagających rozliczenia w Polsce. Samo zatrudnienie w Norwegii nie oznacza jednak automatycznej zmiany rezydencji.
Tak, co do zasady polski rezydent podatkowy musi złożyć PIT-36 z załącznikiem PIT/ZG, nawet jeśli nie miał dochodów w Polsce. Istnieją szczególne wyjątki, np. gdy wszystkie zagraniczne przychody są objęte odpowiednim zwolnieniem podatkowym.
Nie. Przekroczenie 183 dni pobytu w Norwegii nie oznacza automatycznego zwolnienia z polskich podatków. Znaczenie ma również rezydencja podatkowa, centrum interesów życiowych oraz warunki zatrudnienia.
Od 1 stycznia 2021 roku do typowych dochodów z pracy w Norwegii rozliczanych przez polskich rezydentów stosuje się metodę odliczenia proporcjonalnego. Pozwala ona pomniejszyć polski podatek o podatek zapłacony za granicą, ale tylko do określonego limitu.
Podatek zapłacony w Norwegii odlicza się od podatku obliczonego w Polsce. Maksymalne odliczenie odpowiada części polskiego podatku przypadającej proporcjonalnie na dochód z Norwegii. Kwotę należy przeliczyć na złote i odpowiednio udokumentować.
Tak, przy spełnieniu warunków ulga abolicyjna może zmniejszyć polski podatek. Standardowy limit wynosi 1360 zł rocznie. Ograniczenie to nie dotyczy niektórych dochodów z pracy wykonywanej poza terytorium lądowym państw, np. określonych prac na morzu.
Tak. Przy dochodach z zagranicznego stosunku pracy można pomniejszyć przychód o 30% odpowiedniej diety za każdy kwalifikujący się dzień pobytu za granicą. Nie jest to 30% wynagrodzenia, lecz 30% ustalonej kwoty diety.
Potrzebne są dokumenty potwierdzające norweskie dochody i zapłacony podatek, np. zestawienia wynagrodzeń, Skatteoppgjør lub potwierdzenie PAYE. Standardowo składa się PIT-36 i PIT/ZG, a przy uldze abolicyjnej również PIT/O. Rozliczenie za 2026 rok należy złożyć do 30 kwietnia 2027 roku.
Nie. PAYE oznacza uproszczone opodatkowanie wynagrodzenia w Norwegii, bez standardowego norweskiego zeznania rocznego. Nie znosi jednak obowiązku rozliczenia dochodów w Polsce, jeżeli wynika on z polskiej rezydencji podatkowej i przepisów.
Tak. Jeśli zwrócony podatek został wcześniej odliczony w polskim PIT, odliczoną i następnie zwróconą kwotę trzeba odpowiednio doliczyć w zeznaniu za rok otrzymania zwrotu. Nie oznacza to automatycznie konieczności korygowania zeznania za rok uzyskania dochodów.


