Publikacja wpisu: kwiecień, 2024
Aktualizacja wpisu: październik, 2026
Strefa partnera
×
Rozumienie różnic w systemach zwolnień lekarskich między krajami może być kluczowe dla pracowników międzynarodowych, szczególnie tych, którzy przenoszą się z Polski do Holandii. Stosowanie polskiego zwolnienia lekarskiego, znanego jako L4, jest zasadniczo inne od holenderskie podejście do nieobecności chorobowych. Elastyczność holenderskiego modelu, opartego na zaufaniu i współpracy w odróżnieniu od i formalność polskiego procesu, który wymaga bezpośredniego zaangażowania lekarza i jest zdecydowanie bardziej proceduralny. Poznanie istotnych różnic przed wyjazdem za granicę pomoże lepiej zrozumieć zasady panujące w Królestwie Niderlandów i przygotuje na każdą niespotykaną sytuację – wszystkiego dowiesz się z tego wpisu!
Zgłaszanie zwolnienia chorobowego w Holandii jest procesem, który wymaga od pracownika świadomości procedur i odpowiedzialnego działania. Gdy zachorujesz, niezwłocznie poinformuj swojego pracodawcę o nieobecności. Zazwyczaj wystarczy zgłoszenie telefoniczne lub mailowe, a informację o chorobie należy przekazać jeszcze przed planowanym rozpoczęciem pracy. W niektórych firmach proces ten jest ułatwiony dzięki dedykowanym systemom komunikacyjnym, łączącym pracownika z działem kadr. Ważne jest, aby podać aktualne dane kontaktowe, takie jak adres zamieszkania i numer telefonu, które mogą być użyte w przypadku potrzeby kontroli.
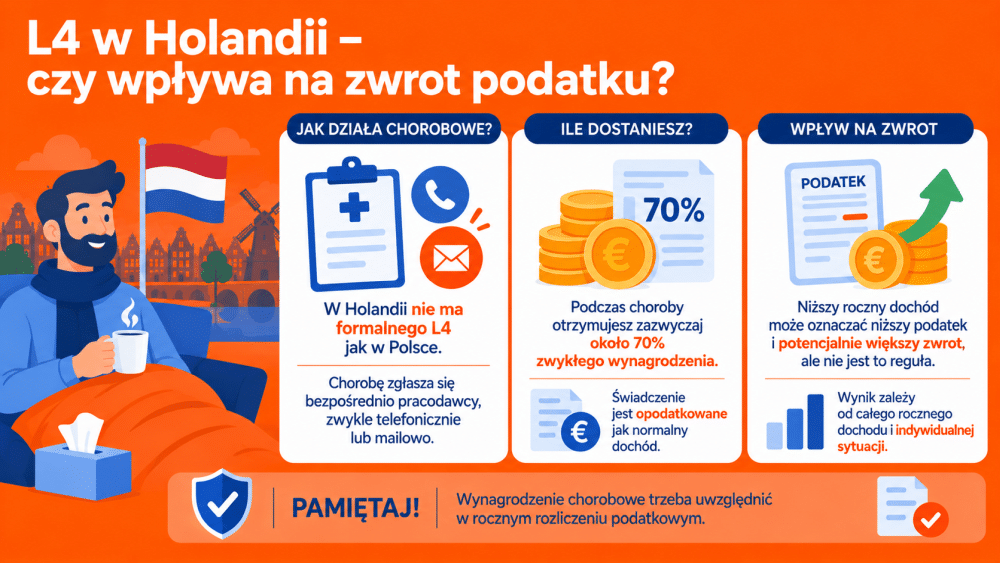
Warto podkreślić, że w Holandii nie obowiązuje system zwolnień lekarskich w formie znanego w Polsce „L4” – nie musisz od razu udawać się do lekarza, by uzyskać dokument potwierdzający twoją niezdolność do pracy. W przypadku dłuższej nieobecności pracodawca może jednak zażądać zaświadczenia lekarskiego lub skierować cię na konsultację do lekarza współpracującego z firmą. System ten jest bardziej elastyczny i skoncentrowany na zaufaniu między pracownikiem a pracodawcą.
W przypadku choroby w Holandii niezwłocznie zgłoś nieobecność swojemu pracodawcy, korzystając z dostępnych środków komunikacji, np. telefonu lub maila. W razie potrzeby przygotuj się na wizytę u lekarza zakładowego lub w UWV na prośbę pracodawcy.
Sprawdź też: Burgerservicenummer w pigułce, czyli o co chodzi z numerem BSN (dawniej Sofi)?
W Holandii wysokość zasiłku chorobowego zależy głównie od twojego stałego wynagrodzenia. Standardowo, podczas zwolnienia lekarskiego pracownik może liczyć na otrzymanie około 70% swojego zwykłego zarobku. Jednakże warto zweryfikować szczegóły swojej umowy o pracę, gdyż niektóre z nich mogą oferować korzystniejsze warunki. W przypadkach określonych przez umowy zbiorowe pracy (CAO), możliwe jest otrzymywanie początkowo 100% wynagrodzenia, które następnie może zostać obniżone do 70%.
Należy też pamiętać, że zwykle można korzystać z wynagrodzenia chorobowego maksymalnie przez dwa lata. Po upływie tego okresu, jeżeli nadal nie jesteś zdolny do pracy, możesz kwalifikować się do innych form wsparcia socjalnego.
Ta zasada obejmuje również osoby zatrudnione na umowy tymczasowe czy pracujące w systemie pracy na żądanie. Ich prawa są chronione zarówno przez warunki indywidualnej umowy o pracę, jak i przez postanowienia zawarte w układach zbiorowych pracy.

Opodatkowanie dochodów podczas otrzymywania zasiłku chorobowego w Holandii jest podobne do opodatkowania regularnego wynagrodzenia. Zasiłek chorobowy, który otrzymujesz, podlega standardowemu opodatkowaniu według holenderskich stawek podatkowych. To znaczy, że kwota zasiłku chorobowego, którą otrzymujesz – zazwyczaj około 70% twojego zwykłego wynagrodzenia – jest traktowana jak dochód i w związku z tym podlega opodatkowaniu.
W Holandii w 2026 roku obowiązują trzy główne progi podatkowe: pierwszy próg wynosi 35,75% dla dochodów do 38 883 euro, drugi próg 37,56% dla dochodów od 38 883 do 78 426 euro, a trzeci próg 49,50% dla dochodów powyżej 78 426 euro.. Warto zaznaczyć, że w przypadku zasiłku chorobowego, podobnie jak w przypadku regularnego wynagrodzenia, pracodawca odprowadza należny podatek dochodowy do urzędu skarbowego przed wypłatą świadczenia pracownikowi.
Pamiętaj również, że ostateczna wysokość podatku zależy od twoich indywidualnych okoliczności, takich jak ogólny dochód roczny, inne źródła przychodów oraz możliwe ulgi i odliczenia podatkowe, na które możesz być uprawniony. Dlatego ważne jest, aby dokładnie rozumieć swoją sytuację podatkową lub skonsultować się z doradcą podatkowym, zwłaszcza jeśli twoja sytuacja jest skomplikowana lub nietypowa.
Sprawdź, jak obliczyć zwrot podatku z Holandii?
W holenderskim systemie zarządzania nieobecnościami podczas choroby, kluczową rolę odgrywa pracodawca, który jest pierwszym punktem kontaktu dla pracownika zgłaszającego nieobecność w pracy. To pracodawca przyjmuje wstępne zgłoszenie i monitoruje regularność oraz długość nieobecności pracownika. Po zgłoszeniu o chorobie pracodawca może podjąć odpowiednie kroki, takie jak zapewnienie wsparcia czy organizacja odpowiedniej opieki. Zgłasza także w razie konieczności sprawę do UWV.
Z drugiej strony, UWV (Uitvoeringsinstituut Werknemersverzekeringen), czyli holenderski odpowiednik ZUS, odgrywa istotną rolę w weryfikacji i obsłudze długotrwałych przypadków nieobecności. Gdy choroba pracownika przedłuża się, UWV może zostać zaangażowane w proces, aby ocenić sytuację i zdecydować o dalszym prawie do świadczeń. UWV jest odpowiedzialne za przeprowadzanie ocen zdolności do pracy, a w niektórych przypadkach, może zaproponować plan powrotu do pracy lub rehabilitację zawodową.
Pracodawca, w porozumieniu z UWV, może także zażądać od pracownika zaświadczenia lekarskiego w przypadku długotrwałej choroby, co jest różne od standardowej praktyki, gdzie na początkowym etapie choroby nie wymaga się formalnego zwolnienia lekarskiego.
Sprawdzamy: Dlaczego warto postawić na pracę w Holandii na polskiej umowie?
W Holandii prawo do zasiłku chorobowego jest niezwykle uniwersalne i obejmuje szeroki zakres pracowników, niezależnie od charakteru ich zatrudnienia. Obejmuje to nie tylko pracowników na pełny etat, ale również tymczasowych oraz pracujących na podstawie umów o pracę na wezwanie. Najważniejszym czynnikiem jest opłacanie składek na holenderskie ubezpieczenie zdrowotne.
To podejście zapewnia, że wszyscy pracownicy mają dostęp do wsparcia finansowego w przypadku choroby. Ochronę ich praw gwarantują indywidualne umowy o pracę oraz układy zbiorowe pracy, które często zawierają szczegółowe regulacje dotyczące zasiłków chorobowych. Ważne jest, aby każdy pracownik, niezależnie od formy zatrudnienia, był świadomy swoich praw i korzystał z przysługujących mu świadczeń w przypadku choroby. Dzięki temu systemowi, holenderski rynek pracy zapewnia bezpieczeństwo i wsparcie dla szerokiej grupy pracowników, również tych zatrudnionych w mniej stabilnych formach pracy.
Samo przebywanie na chorobowym nie oznacza automatycznie wyższego ani niższego zwrotu podatku z Holandii. Znaczenie ma przede wszystkim to, kto wypłaca pieniądze podczas choroby, jaka jest wysokość rocznego dochodu oraz ile podatku pobrano w ciągu roku.
| Sytuacja | Kto wypłaca pieniądze? | Jak wygląda opodatkowanie? | Możliwy wpływ na zwrot podatku |
|---|---|---|---|
| Chorujesz, ale nadal masz umowę o pracę | Zasadniczo pracodawca | Pracodawca nadal wypłaca wynagrodzenie i pobiera od niego loonheffing. Przy chorobie przysługuje co najmniej 70% wynagrodzenia, choć umowa lub CAO może przewidywać więcej. | Samo chorobowe nie daje prawa do dodatkowego zwrotu. Jeżeli jednak przez chorobę Twój roczny dochód był niższy, zmienić się może ostateczna wysokość podatku i ulg. |
| Umowa na czas określony kończy się podczas choroby | Po zakończeniu umowy świadczenie może wypłacać UWV | Możesz otrzymywać Ziektewet-uitkering. Wynosi ono zazwyczaj 70% dagloon, a od świadczenia pobierana jest zaliczka na podatek. | Przy rozliczeniu rocznym należy uwzględnić zarówno wynagrodzenie od pracodawcy, jak i świadczenie z UWV. Ostateczny wynik może oznaczać zwrot albo dopłatę. |
| Nie masz pracodawcy i spełniasz warunki Ziektewet | UWV | Ziektewet-uitkering jest opodatkowanym dochodem. UWV potrąca loonheffing i po zakończeniu roku udostępnia jaaropgaaf. | Wysokość zwrotu zależy od całego rocznego dochodu, pobranych zaliczek i przysługujących ulg podatkowych. |
| Jednocześnie pracujesz i otrzymujesz świadczenie z UWV | Pracodawca i UWV | Szczególną uwagę trzeba zwrócić na loonheffingskorting. Co do zasady nie powinno się stosować jej jednocześnie do wynagrodzenia i świadczenia. | Zastosowanie pełnej ulgi przy dwóch źródłach dochodu może spowodować pobranie zbyt małego podatku i konieczność dopłaty po rozliczeniu. |
| Przez chorobę Twój roczny dochód jest niższy niż zwykle | Pracodawca lub UWV | Niższy dochód może zmienić wysokość podatku oraz heffingskortingen. | Zwrot może być wyższy, ale nie jest to regułą. Belastingdienst przelicza podatek na podstawie całorocznych danych. |
| Przez cały rok pobrano prawidłowe zaliczki | Pracodawca i/lub UWV | Loonheffing jest na bieżąco potrącany od wynagrodzenia albo świadczenia. | Możliwe, że rozliczenie nie przyniesie dużego zwrotu. Chorobowe samo w sobie nie tworzy dodatkowej ulgi podatkowej. |
| Pobrano za dużo podatku w ciągu roku | Pracodawca i/lub UWV | Ostateczne zobowiązanie jest ustalane w rozliczeniu rocznym. | Nadpłacony podatek może zostać zwrócony po złożeniu aangifte inkomstenbelasting. |
| Pobrano za mało podatku, np. przez nieprawidłowe zastosowanie loonheffingskorting | Pracodawca i/lub UWV | W rozliczeniu rocznym Belastingdienst porównuje pobrane zaliczki z należnym podatkiem. | Zamiast zwrotu może powstać kwota do dopłaty. |
Różnice między systemem zwolnień lekarskich w Holandii a w Polsce są istotne i mają wpływ zarówno na pracowników, jak i pracodawców.
W Polsce standardowy proces zwolnienia lekarskiego opiera się na uzyskaniu od lekarza zaświadczenia o niezdolności do pracy, popularnie znanego jako L4. Pracownik jest zobowiązany dostarczyć to zaświadczenie pracodawcy, co jest warunkiem uzyskania prawa do wynagrodzenia chorobowego. System ten jest formalny i wymaga bezpośredniego zaangażowania lekarza w procesie zwolnienia.
Natomiast w Holandii, proces ten opiera się na zasadzie zaufania między pracownikiem a pracodawcą. Pracownik zgłasza swoją nieobecność z powodu choroby bezpośrednio pracodawcy, zazwyczaj telefonicznie lub mailowo, bez konieczności przedkładania formalnego zwolnienia lekarskiego. W sytuacjach długotrwałej nieobecności pracodawca może zażądać zaświadczenia lekarskiego lub skierować pracownika do lekarza współpracującego z firmą. Jest to system mniej formalny i bardziej skoncentrowany na dialogu między pracownikiem a pracodawcą.
Rola pracodawcy w obu krajach również różni się znacząco. W Polsce pracodawca ma ograniczony wpływ na proces zwolnienia lekarskiego – jego główną rolą jest akceptacja i przetwarzanie dokumentów L4. W Holandii pracodawca ma aktywniejszą rolę – nie tylko przyjmuje informacje o chorobie, ale również może inicjować dalsze działania, takie jak skierowanie do lekarza czy kontrola zaświadczenia lekarskiego.
W Holandii system zwolnień lekarskich jest bardziej elastyczny i dopasowany do indywidualnej sytuacji pracownika, oferując większe wsparcie i możliwość adaptacji do okoliczności pracy. Z kolei w Polsce, system jest bardziej sformalizowany i opiera się na standardowych procedurach, które mają zapewnić jednolite traktowanie wszystkich pracowników.
Choć samo zwolnienie lekarskie w Holandii nie zmienia bezpośrednio metody opodatkowania dochodu, to jednak wpływa na jego wysokość, co jest istotne przy rozliczeniach podatkowych. Podczas zwolnienia chorobowego pracownik otrzymuje zazwyczaj około 70% swojego regularnego wynagrodzenia.
Zmniejszona kwota podlega opodatkowaniu według obowiązujących stawek, tak samo, jak normalne wynagrodzenie. W rezultacie, jeśli przez część roku otrzymujesz wynagrodzenie chorobowe, Twoje roczne dochody ogółem mogą być niższe, co może skutkować niższym obciążeniem podatkowym, a tym samym potencjalnie większym zwrotem podatku. Nie jest to jednak reguła, ponieważ wysokość zwrotu zależy od wielu innych czynników. Jeżeli jesteś ciekawy, ile pieniędzy otrzymasz po zakończeniu roku, gdy część czasu spędziłeś na chorobowym, warto skorzystać ze specjalnego kalkulatora, lub zgłosić się do wykwalifikowanego doradcy podatkowego.
Więcej informacji znajdziesz także w naszym wpisie – Co wpływa na wysokość zwrotu podatku z Holandii?
Warto pamiętać, że pracodawcy w Holandii mają obowiązek odprowadzania podatku dochodowego od wypłacanych świadczeń bezpośrednio do urzędu skarbowego. Pracownicy natomiast są zobowiązani do złożenia rocznej deklaracji podatkowej, w której należy uwzględnić wszystkie źródła dochodu, w tym wynagrodzenie chorobowe. To właśnie w ramach tego rozliczenia ustalany jest ostateczny zwrot podatku lub dodatkowe zobowiązanie podatkowe. Dlatego, zwłaszcza w roku, w którym pracownik korzystał ze zwolnienia chorobowego, istotne jest dokładne zrozumienie i właściwe rozliczenie dochodów, by skorzystać z potencjalnych korzyści podatkowych.

Chorobowe z Holandii otrzymywać możemy nawet przebywając w Polsce. W zależności od sytuacji obowiązują jednak inne procedury.
Jeśli otrzymujesz chorobowe w Holandii, ale chcesz wrócić do Polski na czas leczenia, musisz uzyskać zgodę od UWV. W tym celu należy złożyć odpowiednie pismo z uzasadnieniem takiej decyzji – tylko w ten sposób możemy zachować ciągłości otrzymywania świadczeń.
Natomiast w przypadku, gdy zachorujesz będąc w Polsce, ale jesteś zatrudniony u pracodawcy w Holandii, to powinieneś postępować zgodnie z polskimi procedurami. Oznacza to, że musisz zdobyć zwolnienie od lekarza, które następnie w Holandii zostanie rozpatrzone przez Twojego ubezpieczyciela. Dokumentację możemy przekazać je do pracodawcy, lub Zakładu Ubezpieczeń Społecznych (ZUS) w Polsce, który załatwi wszelkie formalności z holenderskim UWV.
Pracodawca w Holandii ma obowiązek odprowadzania podatku dochodowego od wypłacanego zasiłku chorobowego, co jest procedurą analogiczną do tej stosowanej przy regularnym wynagrodzeniu. Dla pracownika oznacza to, że wypłata świadczenia już uwzględnia odliczone podatki. Należy jednak pamiętać, że pracownicy są zobowiązani do złożenia rocznej deklaracji podatkowej, w której wykazują wszystkie swoje dochody, w tym te pochodzące z zasiłku chorobowego – traktujemy go jak każdy inny dochód.
W przypadku, gdy suma pobranych zaliczek na podatek przekracza rzeczywiste zobowiązanie podatkowe (np. z powodu niższych dochodów związanych z długotrwałą chorobą), pracownik może być uprawniony do zwrotu podatku z Holandii. Dlatego ważne jest dokładne rozliczenie się z fiskusem, aby upewnić się, że wszystkie dochody i odliczenia zostały prawidłowo uwzględnione.
Zrozumienie zależności między chorobowym a rozliczeniem podatkowym jest kluczowe dla pracowników w Holandii, zwłaszcza w przypadku długotrwałej nieobecności w pracy. Świadomość możliwych skutków finansowych i podatkowych pomaga w lepszym planowaniu budżetu oraz unikaniu niespodziewanych problemów podatkowych. Jeżeli wydaje się to dla Ciebie skomplikowane, zgłoś się do nas – obliczymy dla Ciebie zwrot podatku i załatwimy wszelkie formalności z urzędem skarbowym.
Tak, może wpłynąć na wynik rocznego rozliczenia, ponieważ świadczenia otrzymywane podczas choroby są dochodem podlegającym opodatkowaniu. Samo przebywanie na chorobowym nie oznacza jednak automatycznie wyższego zwrotu. Liczą się całoroczne dochody, pobrane zaliczki oraz zastosowane ulgi.
Tak. Zarówno wynagrodzenie wypłacane przez pracodawcę podczas choroby, jak i Ziektewet-uitkering z UWV są uwzględniane podatkowo. Od wypłat pobierana jest loonheffing, a ostateczne rozliczenie następuje na podstawie dochodów z całego roku.
Można, ale nie jest to regułą. Jeżeli podczas choroby dochód był niższy, a w ciągu roku pobrano stosunkowo wysokie zaliczki, w rozliczeniu może powstać nadpłata. W innej sytuacji może pojawić się niższy zwrot albo nawet dopłata.
Tak. Ryzyko dopłaty występuje między innymi wtedy, gdy w tym samym roku uzyskuje się wynagrodzenie od pracodawcy i świadczenie z UWV, a loonheffingskorting została zastosowana do obu dochodów. Ulga powinna być zasadniczo stosowana tylko do jednego źródła dochodu.
Przy trwającej umowie o pracę wynagrodzenie podczas choroby najczęściej wypłaca pracodawca. W określonych sytuacjach świadczenie Ziektewet wypłaca UWV, np. gdy umowa na czas określony kończy się podczas choroby.
Pracodawca wypłaca zasadniczo co najmniej 70% wynagrodzenia. CAO lub umowa o pracę mogą przewidywać wyższe świadczenie, np. 100% wynagrodzenia przez określony okres.
Ziektewet-uitkering wynosi najczęściej 70% ustalonego dagloon. W szczególnych sytuacjach, np. przy niezdolności do pracy związanej z ciążą, porodem lub dawstwem narządów, świadczenie może wynosić 100% dagloon.
Przy długotrwałej chorobie okres wypłaty wynagrodzenia lub Ziektewet może zasadniczo trwać maksymalnie 104 tygodnie. Po około 2 latach niezdolności do pracy może zostać ocenione prawo do świadczenia WIA.
Nie. Pracodawca może zapytać między innymi o przewidywany czas nieobecności i kwestie potrzebne do organizacji pracy, ale nie powinien żądać diagnozy. Informacje medyczne są przeznaczone dla bedrijfsarts lub arbodienst.
Nie funkcjonuje tam polski system L4. Pracownik zgłasza chorobę pracodawcy zgodnie z procedurą obowiązującą w firmie, a oceną zdolności do pracy w razie potrzeby zajmuje się bedrijfsarts lub arbodienst.
Podstawą są dane o dochodach i pobranym podatku za cały rok. Jeżeli świadczenie wypłacało UWV, należy sprawdzić Jaaropgave dostępne w Mijn UWV. Jeżeli w tym samym roku wypłaty pochodziły także od pracodawcy, należy uwzględnić również jego Jaaropgave.
Tak. Roczne zestawienie świadczeń z UWV jest dostępne w Mijn UWV oraz aplikacji UWV. Zawiera informacje potrzebne przy sprawdzaniu lub przygotowywaniu rocznego rozliczenia podatkowego.
Tak, Ziektewet można zachować podczas pobytu lub zamieszkania w Polsce, ponieważ Polska należy do UE. Wyjazd trzeba jednak zgłosić UWV, co do zasady najpóźniej 2 tygodnie wcześniej, i nadal przestrzegać obowiązków związanych z kontrolą oraz reintegracją.
Nie. Samo otrzymywanie Ziektewet nie powoduje automatycznie obowiązku złożenia aangifte. Deklarację trzeba złożyć m.in. po otrzymaniu wezwania od Belastingdienst albo gdy z rozliczenia wynika obowiązek dopłaty; warto ją również złożyć, jeżeli wynika z niej zwrot podatku.


