Publikacja wpisu: kwiecień, 2023
Aktualizacja wpisu: wrzesień, 2026
Strefa partnera
×
W Niemczech obowiązuje podatek od zysków kapitałowych – w Polsce znany także jako „podatek Belki”. Kto musi go zapłacić? Ile wynosi? Wszystkie najważniejsze informacje zawarliśmy w poniższym wpisie – zapraszamy do lektury.
Tak jak i w naszym kraju, w Niemczech każdy pracownik zobowiązany jest do płacenia podatku dochodowego od osób fizycznych – pobierany jest on przez pracodawcę od każdego wynagrodzenia.
W przypadku dochodów kapitałowych sytuacja wygląda jednak nieco inaczej – banki i firmy ubezpieczeniowe w Niemczech płacą te podatki anonimowo do właściwego urzędu skarbowego, które mają ostateczny skutek. Oznacza to, że większość inwestorów nie ma obowiązku uwzględniania żadnych informacji o swoich dochodach w zeznaniu podatkowym – w przypadku zysków osiąganych z krajowej lokaty lub konta bank zadba o prawidłowe opodatkowanie.
Jednolity podatek od zysków kapitałowych w wysokości 25 procent został wprowadzony w Niemczech w 2009 roku i nazywany jest podatkiem u źródła. Zastąpił poprzedni system opodatkowania, w którym wysokość opłat wynosiła od 20 do 35 procent i zależała od rodzaju inwestycji. Przykładowo należało płacić 20 procent od dywidend z akcji, 30 procent dla federalnych obligacji oszczędnościowych, lokat terminowych czy rachunków oszczędnościowych, a już 35 procent dla sklepów stacjonarnych.
Do najczęstszych zysków kapitałowych należą:
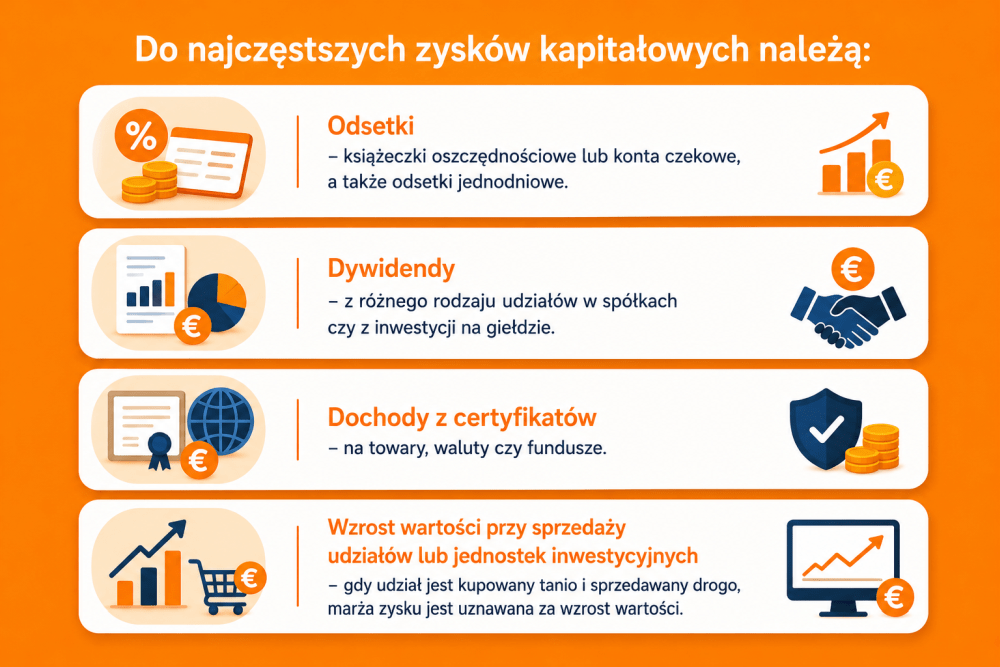
Wszystkie zyski kapitałowe w Niemczech będą opodatkowane stawką 25-procentową. Należy do tego doliczyć także opłatę solidarnościową. Wysokość podatku od zysków kapitałowych regulowana jest przez art. 32d ustawy o podatku dochodowym (EStG).
W praktyce oznacza to, że inwestor osiągający dochód ze sprzedaży akcji, funduszy czy innych instrumentów finansowych powinien uwzględnić nie tylko sam podstawowy podatek, ale również dodatkowe obciążenia, które wpływają na ostateczną wysokość należności wobec niemieckiego fiskusa. Co istotne, podatek ten najczęściej pobierany jest automatycznie przez bank lub instytucję finansową prowadzącą rachunek inwestycyjny, dlatego podatnik nie zawsze musi samodzielnie obliczać jego wysokość. Warto jednak na bieżąco sprawdzać zestawienia transakcji i sposób naliczenia podatku, szczególnie gdy dochodzi do sprzedaży różnych papierów wartościowych w ciągu roku.
Od dochodów kapitałowych w Niemczech należy również zapłacić podatek kościelny (Kirchensteuer). Dawniej należało złożyć specjalny wniosek dotyczący członkostwa w kościele, aby był on stale pobierany. W innym przypadku całość naliczana była podczas rocznego zeznania podatkowego.
Zmieniło się to w styczniu 2015 roku – obecnie nie ma konieczności składania wniosku, ponieważ banki samodzielnie uzyskują informacje o przynależności do danego wyznania swoich klientów i automatycznie odprowadzają podatek kościelny bezpośrednio do urzędu skarbowego.
Będziesz zwolniony z opodatkowania dochodów kapitałowych, jeśli Twoje odsetki nie przekraczają 1000 EUR (lub 2000 EUR dla małżonków i osób w zarejestrowanych związkach partnerskich). Należy jednak pamiętać, że nie dzieje się to automatycznie – w takim wypadku należy złożyć stosowny wniosek w swoim banku.
Warto też pamiętać, że zwolnienie to dotyczy wyłącznie określonej kwoty dochodów kapitałowych i nie obejmuje automatycznie wszystkich zysków osiąganych z inwestycji. Jeśli łączny dochód z odsetek, dywidend lub sprzedaży papierów wartościowych przekroczy wskazany limit, nadwyżka może już podlegać opodatkowaniu. Z tego względu dobrze jest na bieżąco kontrolować wysokość uzyskiwanych przychodów oraz upewnić się, że odpowiedni wniosek został poprawnie złożony w banku lub instytucji finansowej prowadzącej rachunek.
| Rodzaj dochodu / sytuacja | Opodatkowanie w Niemczech w 2026 r. | Co warto wiedzieć? |
|---|---|---|
| Odsetki z konta, lokaty lub obligacji | Zasadniczo 25% Kapitalertragsteuer + Soli + ewentualna Kirchensteuer | Do dochodów kapitałowych zaliczają się m.in. odsetki z oszczędności i papierów dłużnych. |
| Dywidendy z akcji | Zasadniczo 25% + dodatki | Niemiecki bank lub broker zwykle automatycznie pobiera podatek, jeśli podatnik podlega niemieckiemu opodatkowaniu i nie wykorzystuje zwolnienia. |
| Zysk ze sprzedaży akcji | Zasadniczo 25% + dodatki | Podatek dotyczy zrealizowanego zysku, czyli w uproszczeniu różnicy między ceną sprzedaży a kosztem nabycia, z uwzględnieniem zasad podatkowych. |
| Fundusze i ETF-y | Zasadniczo podlegają opodatkowaniu dochodów kapitałowych | W przypadku funduszy obowiązują dodatkowe zasady Investmentsteuergesetz, m.in. możliwe częściowe zwolnienia (Teilfreistellung). |
| Sparer-Pauschbetrag – osoba samotna | 1 000 € rocznie | Dotyczy łącznie dochodów kapitałowych, a nie wyłącznie odsetek. |
| Sparer-Pauschbetrag – małżonkowie rozliczani wspólnie | 2 000 € rocznie | Można wykorzystać wspólny limit. |
| Freistellungsauftrag | Pozwala bankowi nie pobierać podatku do wykorzystanego limitu | Limit można rozdzielić między kilka banków, ale łączna suma zleceń nie może przekroczyć przysługującego Sparer-Pauschbetrag. |
| Bez Kirchensteuer | Efektywne obciążenie ok. 26,375% | To 25% Kapitalertragsteuer plus Solidaritätszuschlag wynoszący 5,5% samego podatku. |
| Z Kirchensteuer | Efektywnie ok. 27,82–27,99% | Zależy od stawki Kirchensteuer 8% lub 9%; sposób obliczenia uwzględnia jej wpływ na samą Kapitalertragsteuer. |
| Twój osobisty podatek jest niższy niż 25% | Możliwa Günstigerprüfung | Na wniosek Finanzamt może zastosować zwykłą skalę podatkową, jeśli okaże się ona korzystniejsza niż 25%. |
Pozostając rezydentem podatkowym w naszym kraju, mamy obowiązek rozliczenia całości uzyskanych na świecie dochodów z polskim urzędem skarbowym. Dotyczy to więc również zysków związanych z różnego rodzaju inwestycjami w Niemczech.
Jak rozliczać dochody z Niemieckiej giełdy papierów wartościowych? Jeśli otrzymujesz dochody z kapitałów pieniężnych za granicą, na przykład jesteś akcjonariuszem lub udziałowcem zagranicznej spółki, zastosowanie będzie miała umowa o unikaniu podwójnego opodatkowania, z której wynika, że wszelkie dochody z Niemiec rozliczane są w naszym kraju metodą wyłączenia z progresją. Oznacza to, że należy uwzględnić je, składając deklarację PIT-38 z załącznikiem ZG – nie zostanie on objęty polskim podatkiem dochodowym, posłuży jednak do obliczenia ogólnego dochodu w celu określenia pułapu podatkowego.
Reforma opodatkowania funduszy w Niemczech ułatwiła formalności większości podatników uzyskującym dochody kapitałowe, wciąż jednak wiele osób będzie składało rozliczenie w tamtejszym urzędzie skarbowym. Jeżeli chcesz odzyskać zwrot podatku z Niemiec, zgłoś się do naszego biura podatkowego – zapewniamy kompleksową obsługę i profesjonalne podejście. Załatwimy za Ciebie wszystkie niezbędne kwestie – zapraszamy.
Podstawowa stawka podatku od dochodów kapitałowych wynosi 25%. Do podatku dochodzi Solidaritätszuschlag w wysokości 5,5% samego podatku, dlatego bez podatku kościelnego efektywne obciążenie wynosi zasadniczo 26,375%.
Podatkowi mogą podlegać m.in. odsetki z kont i lokat, dywidendy, dochody z funduszy inwestycyjnych oraz zyski ze sprzedaży akcji i innych papierów wartościowych. Szczegółowe zasady mogą różnić się w zależności od rodzaju inwestycji.
Sparer-Pauschbetrag wynosi 1 000 € rocznie dla jednej osoby oraz 2 000 € dla małżonków lub partnerów rozliczających się wspólnie. Limit dotyczy łącznie dochodów kapitałowych, a nie tylko odsetek z rachunku bankowego.
Trzeba złożyć w banku lub domu maklerskim Freistellungsauftrag. Można objąć nim cały Sparer-Pauschbetrag albo podzielić limit między kilka instytucji finansowych, przy czym łączna suma zleceń nie może przekroczyć 1 000 € dla jednej osoby lub 2 000 € dla małżonków.
Niewykorzystany Sparer-Pauschbetrag można uwzględnić w niemieckim zeznaniu podatkowym. Finanzamt może wtedy zweryfikować pobrany Kapitalertragsteuer i zwrócić nadpłatę, jeżeli podatek został pobrany mimo przysługującego zwolnienia.
Solidaritätszuschlag wynosi 5,5% naliczonego Kapitalertragsteuer. Przy standardowej stawce 25% oznacza to dodatkowe 1,375% dochodu podlegającego podatkowi.
Kirchensteuer jest pobierany od osób należących do wspólnot religijnych uprawnionych do poboru tego podatku. Bank zazwyczaj otrzymuje informację o obowiązku podatkowym automatycznie i uwzględnia Kirchensteuer przy pobieraniu podatku od dochodów kapitałowych.
Tak. Jeżeli opodatkowanie dochodów kapitałowych według indywidualnej stawki podatnika byłoby korzystniejsze niż stawka 25%, można w zeznaniu podatkowym wystąpić o Günstigerprüfung. Finanzamt zastosuje niższe opodatkowanie tylko wtedy, gdy rzeczywiście będzie ono korzystniejsze dla podatnika.
Tak, ale obowiązują ograniczenia. Straty ze sprzedaży akcji można zasadniczo kompensować z zyskami ze sprzedaży akcji. Niewykorzystana strata może zostać przeniesiona na kolejne lata zgodnie z zasadami rozliczania strat kapitałowych.
Tak. Polski rezydent podatkowy co do zasady rozlicza w Polsce również zagraniczne dochody kapitałowe. Przykładowo dochód ze sprzedaży akcji podlega w Polsce stawce 19%, a podatek zapłacony za granicą może być odliczony w granicach przewidzianych przepisami i właściwą umową o unikaniu podwójnego opodatkowania.
Dywidenda niemieckiej spółki może być opodatkowana zarówno w Niemczech, jak i w Polsce. Umowa Polska–Niemcy ogranicza niemiecki podatek dla osoby fizycznej będącej polskim rezydentem zasadniczo do 15% dywidendy brutto. W Polsce zagraniczne dywidendy podlegają stawce 19%, a podatek zapłacony za granicą można odliczyć do przewidzianego limitu.


